コンビニは日頃から行く機会が多いだけに、ポイントが貯まりやすいクレジットカードを使わないと損している可能性が高いです!
「1回あたりの会計が少ないからわざわざカードを使わない」と言って現金で支払いするよりも、ポイント還元があるクレジットカードを使うのが圧倒的にお得になります。
この記事では、コンビニで支払いする時にお得になるおすすめのクレジットカードを紹介していきます。
本サイトで掲載している商品・案件には広告を含むものがあります。
クレジット関連法令(割賦販売法・特定商取引法ガイド・消費者契約法・貸金業制度)やサイトポリシーなどに則ってご紹介しています。すべての記事制作におけるフローはこちらから確認できます。
参考:「クレジットカード・セキュリティガイドライン」が改訂されました (METI/経済産業省)
参考:【動画】クレジットカードの特徴と注意点とは?:デジタル社会の消費生活 | 消費者庁
ローソン・セブン・ファミマなど大手コンビニで使用するのにおすすめのクレジットカード3選
ここでは、コンビニでの支払いにおすすめの具体的なクレジットカードを紹介していきます。
それぞれの基本的な情報や特徴、おすすめのポイントなどについて、わかりやすく解説していきますのでぜひ参考にしてくださいね。
| 年会費 | 還元率 | おすすめポイント | |
| 三菱UFJカード | 永年無料 | 0.5%~20%※1 |
セブン‐イレブンなど対象店舗利用で最大20%※1還元! |
| 三井住友カード(NL) | 永年無料 | 0.5~7%※ | 最短10秒※で即時発行 ※即時発行できない場合があります |
| セゾンパール・アメリカン・エキスプレス・カード | 1,100円(税込) (初年度無料) |
0.5%~2.0% | デジタルカードなら最短5分で発行可能 |
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
三菱UFJカードはセブン‐イレブンなどで最大20%※還元
| 年会費 | 永年無料 |
| ブランド | Visa、Mastercard®、American Express®、JCB |
| 還元率 | 0.5%〜20%※ (*)特典には条件・ご留意事項がございます。 (*)還元率は、1ポイント5円相当の商品に交換した場合のレートです。1ポイントの交換比率は交換商品により異なります(キャッシュバックへの交換の場合、1ポイントは4円となります)。 |
| コンビニでの還元率 | セブン‐イレブンなどで最大20% (*)特典には条件・ご留意事項がございます。 (*)還元率は、1ポイント5円相当の商品に交換した場合のレートです。1ポイントの交換比率は交換商品により異なります(キャッシュバックへの交換の場合、1ポイントは4円となります)。。 |
| 申し込み対象者 | 18歳以上でご本人または配偶者に安定した収入のある方、または18歳以上で学生の方(高校生を除く)。 |
| 保険 | 海外旅行傷害保険 最高2,000万円(利用付帯) ショッピング保険 年間最大100万円(海外・国内(分割払い・リボ払い場合のみ)) |
三菱UFJカードの年会費は永年無料です。セブン‐イレブンなど対象店舗でつかうと、還元率が最大20%※になります
キャンペーンの登録と各種条件達成で、対象店舗での利用1,000円につき最大20%※のポイント還元されます
- セブン‐イレブンなどの対象店舗&条件達成で最大20%※還元
(*)特典には条件・ご留意事項がございます。
(*)還元率は、1ポイント5円相当の商品に交換した場合のレートです。1ポイントの交換比率は交換商品により異なります(キャッシュバックへの交換の場合、1ポイントは4円となります)。 - MUFGの一員である三菱UFJニコス発行という安心感
MUFGの一員である三菱UFJニコス(株)発行というの安心感と大手企業ならではのセキュリティ対策やいざというときの保険などサービスが充実しています。
松屋やコンビニなどの対象店舗での利用をすると、最大20%※のポイント還元が受けられる点も人気を集めています。
三菱UFJカードの最大20%還元を受けるには、対象店舗での利用に加え、三菱UFJ銀行口座の設定やMDCアプリでのエントリーなどが必要です。さらに、アプリへのログイン、カードの月間利用額、給与受取、対象サービスの利用などで還元率がアップします。
2026年10月21日現在、実施中の新規入会キャンペーンはありません。
三井住友カード(NL)は対象のコンビニなどで7%ポイント還元※
| 年会費 | 永年無料 |
| ブランド | Visa、Mastercard® |
| コンビニでの還元率 | 対象のコンビニ・飲食店でのスマホのタッチ決済またはモバイルオーダーで7%ポイント還元※ |
| 申し込み対象者 | 満18歳以上 ※高校生は除く (20歳未満の場合は保護者の同意が必要) |
| 保険 | 海外旅行傷害保険 最高2,000万円(利用付帯) |
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
三井住友カード(NL)は最短10秒※で即時発行でき、もちろんコンビニ決済にも使用できるクレジットカードです。
※即時発行できない場合があります。
NLとはナンバーレスを意味し、以前まではカード表面に印字されていたカード番号を無くしたセキュリティに配慮されたカードです。
年会費は永年無料なので、つかう機会が少ない場合であっても保有することで費用はかかりません。そのため学生にも人気が高いおすすめカードとなっています。
- 対象のコンビニ・飲食店でのスマホのタッチ決済またはモバイルオーダーで7%ポイント還元※
- メガバンク系カードの安心感
- ポイントをつかって投資することも可能
年会費が条件なしで永年無料ですので持っていて損をすることのないカードです。
対象のコンビニ・飲食店でのスマホのタッチ決済またはモバイルオーダーで7%ポイント還元※となっており、マクドナルドなど多数の店舗でもポイントアップ制度があるお得なカードです。
また、三井住友カード(NL)では、新規入会&条件達成で最大23,000円相当プレゼントのキャンペーンを行っています。(期間:2026/6/1~)内訳は以下の通りです。
- ①新規入会&ご入会月+1ヵ月後末までにスマホのタッチ決済1回で5,000円分のVポイントPayギフトプレゼント
- ②SBI証券口座開設&クレカ積立などで18,000円相当のVポイントプレゼント
\コンビニでもポイント高還元!/
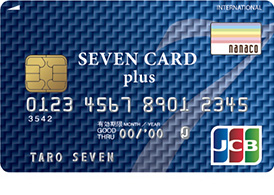
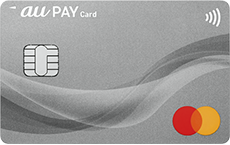
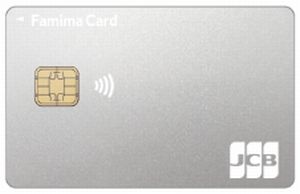
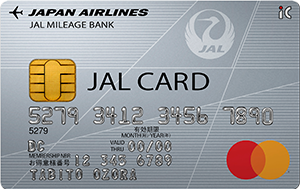
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。 セブン-イレブンでの利用がおすすめなのは次の3枚です。 三井住友カード(NL)はセブン‐イレブンなどで利用すると7%※のポイント還元が受けられるクレジットカードです。なお、還元率を最大にするためにはスマホのタッチ決済またはモバイルオーダーを利用する必要があります。 三井住友カード(NL)で貯まるのはVポイントです。Vポイントでポイ活している方に向いています 年会費は無料ですので、あまり頻繁にカードを使用しない方でも損することはありません。 ※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。 三菱UFJカードはセブン‐イレブンなど対象店舗でつかうと、いつでも還元率7%、さらに「楽Pay」の登録で2.0%プラスされます。 さらに、キャンペーンの登録と各種条件達成、対象店舗での利用1,000円につき最大20%※ポイント還元されます。 三菱UFJ銀行に口座を持っている方なら、ポイント還元率アップの条件を達成しやすくなるので、ぜひ検討してみてください。 セブンカード・プラスはセブン-イレブンやイトーヨーカドーなどでポイントの還元率が1%になります。一般的なクレジットカードの還元率は0.5%ですので、2倍の還元率と言えます。 電子マネーのnanacoを搭載しており、nanacoへの残高チャージでもポイントを貯めることができるので、セブン-イレブンでnanaco払いを利用したい人にもおすすめです。 貯めたnanacoポイントはセブン-イレブンでのお買い物に1ポイント1円として利用できます。 日頃の買い物でどんどん使えるので、「ポイントが貯まったけど使い道がない」「ポイントの有効期限がきれてしまった」という心配がありません。 ローソンで利用するのにおすすめのクレジットカードを紹介します。 JMBローソンPontaカード Visaはローソンがクレディセゾンと提携して発行しているクレジットカードです。ローソンまたはローソンストアで利用金額200円ごとに4Pontaポイント、還元率にすると2%のポイントを獲得できます。 ポイントの有効期限がクレジットカードの最終利用日から1年間となっているため、有効期限を気にすることなく自分のペースでポイントを貯めることが可能です。 また、貯めたPontaポイントがJALマイルと交換できることから陸マイラーの方にもおすすめできます。 au PAYカードはローソンで利用することで最大9%のポイント還元を受けることができます。 貯めたポイントはローソンでの支払いにも活用できます。特に、普段からauのサービスやPontaポイントを利用している方におすすめです。 なお、ポイント還元率が9%となるのはauもしくはUQ mobileユーザーが3日、13日、23日に利用した場合です。 しかし、それ以外の日やauもしくはUQ mobileユーザーでない人が利用した際にも、還元率は5%と高くなっています。 さらにau PAYを利用することで、au PAYカード、au PAY、Pontaポイントカードでポイントを3重どりすることも可能です。 ファミリーマートで利用するのであれば次の2枚のクレジットカードがおすすめです。 ファミマカードはファミリーマートで利用することで3%、ファミペイと連携していると最大5%割引になるカードです。ファミマカード会員向けの特典も用意されています。貯まったポイントは買い物などに活用できるため、日常的にコンビニを利用する方にとってメリットがあります。 そのほかの店舗で利用した場合にも1%割引になります。請求時割引なので、面倒なポイント管理はいりません。有効期限もないため、好きなタイミングでお得に利用できます。 また、カードの利用料金の支払い方法として口座振替以外にファミリーマートでの店頭払いにも対応しています。 JALカードはファミリーマートなどの特約店で利用するとポイント還元率が2倍の1%となるクレジットカードです。 利用金額ごとにJALマイルが直接貯められるほか、JALの航空機を利用することにボーナスマイルを獲得することもできます。もちろん、ファミリーマート以外のJCB加盟店でも利用できるため、普段使いのカードとしても便利です。 年会費は2,200円と有料ですが、JALカードの中では比較的安い金額で入会できるので、飛行機に乗る回数はそこまで多くないがお得にマイルを貯めたいと考えている人におすすめです。 では、さっそくコンビニで支払いするのにおすすめなクレジットカードについて解説していきます。まずはその選び方についてです。 キャッシュレス化が進んでいる現在では、カード会社それぞれが特色を持ったカードを発行しています。 そのため、例えばAカードはセブン-イレブンでポイントアップ、Bカードはローソンでポイントアップ、というように、使うコンビニによって特色があります。 よく行くコンビニでポイントが多くもらえるカードを選びましょう。自分の生活圏にあるコンビニやお気に入りの商品が置いてあるコンビニを中心に考えることが重要です。 またコンビニ以外でも自分のよく行くお店でもポイントアップが受けられたり、年会費がお得かについても気を付けましょう。 iPhoneであればAppleペイ、AndroidであればGoogleペイを利用できるカードを選ぶことで利便性が格段によくなるのでおすすめです。 これらに対応しているカードを申し込めば、申し込みから最短30秒で利用を開始できます! カードが手元に届いていなくても、クレジットカード番号などが発行されればその情報にてAppleペイやGoogleペイに登録し、支払いをすることが可能です。 また、セキュリティ面からいっても、AppleペイやGoogleペイでの支払いだとカードを店員に渡す必要がありませんので、カード情報を盗み見されるなどの被害を防ぐことができるのでおすすめですよ。 クレジットカードを使うのはコンビニだけではありません。 もちろんコンビニでポイントがたくさんもらえるということも大切ですが、コンビニ以外でもポイントが多く貯まることに越したことはありません。 そのため、コンビニ以外でのポイントの還元率(通常の還元率)も重要です。 コンビニの支払いを現金ではなくクレジットカードにすると、下記のようなメリットがあります。 一番大きなメリットは、毎日の積み重ねで着実にポイントが増えていくということ。コンビニでの会計は100円〜1,000円ほどの少額がほとんどかと思いますが、日々の積み重ねでお得になるのです。 では、毎日1,000円つかってポイントをためた場合、最長5年間でどのくらい増えるのかシミュレーションで確認してみましょう。 なんと三菱UFJカードの場合だと、年間で54,750ポイント、三井住友カード(NL)だと18,250ポイント貯まります。三菱UFJカードをつかって5年間ポイントをためると20万ポイントを超える結果となりました。これだけのポイントを得られる手段をつかわない手はありません。 家族カードをつかうことでさらにポイントをためることが可能です。家族カードでも本カードと同じくポイントアップが受けられるので、家族でよく利用するコンビニのクレジットカードを申し込むとお得に買い物ができます。 なお、家族カードでつかった分についても本会員のカードにポイントが合算されるので、夫婦や家族でポイントをためることができれば複数枚のカードを使ってポイントをどんどん増やすことができます。 もちろんそれぞれクレジットカードを発行してもいいのですが、家族カードを発行して2人や3人で獲得したポイントを合算したほうが一度にたくさんのポイントを使うことが可能です。 サインレス決済とは支払いのさいにクレジットカードを利用してもサイン不要な決済方法で、コンビニやスーパーにおいてほとんどの場合はカードを利用してもサインを求められることはありません。 コンビニやスーパーでサインが不要な理由は単純で、サインをいちいち求めていると時間がかかり業務に支障が出るからです。現金決済に比べて決済にかかる時間が少なくて済むためスピーディーな決済が可能となっています。 サインレス決済ができるのは、店側がサインレス決済を可能とする契約をカード会社と結んでいるからです。なお、すべての決済でサインレス決済ができるわけではなく、多くの場合、1万円以上の会計になるとサインが必要なことが多いです。 また、サインレス決済では分割払いができず一回払いのみとなっています。コンビニで1万円を超える会計はそれほどないと思いますが、頭の隅にでも入れておきましょう。 カードでの決済に切り替えれば現金を持ち歩く必要はありません。荷物が減ることはもちろん、財布がかさばったりお金を落としてしまう心配もなくなるのはメリットです。 会計の際に小銭が多いと決済に時間がかかってしまいます。そういった煩わしさから開放される点もおすすめできるポイントです。 ただし、現金と違ってお金を使った感覚がなくついつい買いすぎてしまう人も多い点には注意しましょう。 クレジットカードを利用して生活用品などを購入すると、家計の支出管理がしやすくなるというメリットがあります。現在では多くのクレジットカードが決済と同時に利用記録が反映され、スマホアプリやHP上でカードの明細を確認することが可能です。 現金の場合には支払いの度にもらったレシートを確認して家計簿に記録する手間が発生しますが、クレジットカードであれば細かい品目まで記録したい場合を除きレシートを取っておく必要がありません。 手軽に一目で何に何円つかっているのかがわかり、支出の管理がしやすくなるので、節約にもつながります。 コンビニでクレジットカードを使うことは基本的にはいいことばかりですが、いくつか知っておかなければならない点もあります。 ここではコンビニでカードをつかう際の注意点を解説していきます。 コンビニでのカード決済はすでに説明したようにサインレス決済です。サインレス決済は分割払いができないという点には注意が必要です。 通常、コンビニでの支払いを分割払いにすることはそうそうありませんが、いろいろなことが重なり分割払いにしたい場面があるかもしれません。 そういった際にも分割払いをすることはできませんので覚えておきましょう。 カードローンは現金と異なり、決済を行うためにネットワークを利用しているため、そのネットワークに何らかのトラブルがあると、決済することができません。 もちろん、カード会社はトラブルがないように万全の体制を敷いていますが、そういった可能性があることは知っておきましょう。 また、カード自体の問題で決済ができない場合もあります。カードを読み取る際に必要な磁気ストライプやICチップが破損していた場合などはカードをつかうことができません。 そのほか、カードの利用枠が知らぬ間に一杯になっていたという場合なども決済ができなくなりますので注意しましょう。 こういった時のためにカードは複数枚持っておいた方が無難です。今回紹介したカードのように年会費がかからないカードも多数ありますので、それらを使えばお金をかけずに複数のカードをもつことができます。 コンビニで取り扱っている商品・サービスの中にはクレジットカード払いに対応していないものがあります。公共料金や一部の商品券やQUOカード・ギフトカードなどのカード類や地域指定のゴミ袋などです。 まとまった金額の商品・サービスをクレジットカード払いにしたい場合には、利用するコンビニでその商品・サービスのクレジットカード払いに対応しているかを確認しておきましょう。 コンビニでクレジットカード払いをする際には、クレジットカード払いと現金払い、または数種類のクレジットカードを使っての支払い、クレジットカード払いと電子マネーでの支払いなど、他の決済方法との併用ができません。 しかし、例外的に併用できることもあるため、どうしても併用したい場合には利用するコンビニでご確認ください。 最後にコンビニでカード払いをする際のよくある疑問をQ&A形式で紹介していきます。 どれも気になることが多い、実用的な内容となっていますのでぜひ参考にしてください。 コンビニで公共料金を支払う際には、基本的にはクレカは使えません。 公共料金の支払いにクレカを使ってポイントをためることが可能なため、ついコンビニでもクレカを使って支払おうとしがちですが、コンビニでの公共料金支払いは現金払いが原則なのでご注意ください。 しかし、レアケースではありますが、提携しているクレカのみ公共料金の支払いを受け付けているコンビニもあります。公共料金をクレカ払いできるかどうかは利用するコンビニの公式サイトなどで確認しておきましょう。 コンビニでクレジットカードを利用して支払いを行う場合、その場でボーナス払いやリボ払いを選択することはできません。そのため、すべての支払いが一括払いになるため注意が必要です。 支払方法をどうしても変更したいという方はあとから分割やあとからリボなどのサービスを利用する必要があります。 なお、クレジットカードによってはあとからリボに対応していなかったり、分割払いなどが利用できる金額の下限が設定されていることもあります。 コンビニでクレジットカード払いを行う際に下限額はありません。たとえ数百円の小さな決済であってもクレジットカード払いが可能です。 むしろ、クレジットカードはサインレス決済やタッチ決済に対応しているため少額の決済のほうが便利に感じる人が多くなっています。 コンビニでクレジットカードを利用しても、全く迷惑にはなりません。むしろ、現金を数える手間が省け、スムーズに会計できるため、店員と利用者の双方にメリットがあります。 コンビニ側に決済手数料がかかるため迷惑と思う方もいるかもしれませんが、カード払いはお店が導入しているサービスなので、利用者が過度に気にする必要はありません。 また、少額での利用であっても、手数料は支払金額に応じて決まるため、支払手数料も少額になるので心配はいりません。 基本的に、コンビニの店頭でクレジットカードの申し込みは受け付けていません。スマホからオンラインで発行申込できる場合がほとんどなので、クレジットカードの公式サイトを確認しましょう。 ただし、店頭で入会キャンペーンの案内が行われる場合はあります。例えば、コンビニの新規オープンやリニューアルオープンなどです。 しかし、店頭で申し込めたとしても、その場で物理カードは受け取れません。審査完了後にカードが発行され、後日郵送されます。 コンビニでクレジットカードを利用する際に、セブン-イレブン・ローソン・ファミリーマートであれば10,000円以下(ファミリーマートは一部のカードは4,000円以下)の決済であれば暗証番号を入力する必要がありません。 それ以上の金額を決済しようとすると暗証番号を入力するか、暗証番号を忘れてしまった場合にはサインを行うことが必要となります。 レジに店員がいる場合は「クレジットカードのタッチ決済で」と伝えると良いでしょう。店員の指示に従うことでタッチ決済で支払いを済ますことができます。 自分で端末を操作して支払いをする場合は、店員に伝える必要はありません。 フリーターや派遣社員、契約社員など、収入が不安定な人は審査に通過しにくい傾向があります。カード会社は、「安定した収入がある=返済能力がある」と判断するためです。 特に、借金やローンの返済を滞納したり、クレジットカードの支払いを延滞したりしている場合、審査通過は難しいでしょう。支払いの滞納・未払いがあると金融事故として5~7年近く信用情報機関に記録が残ります。 関連記事:【信用情報機関とは?】開示請求の仕方とブラックリスト情報の保持期間を簡単に解説 今回はコンビニでクレジットカードをつかうことについて解説しました。メリットやおすすめのカードとその特徴、注意点などについて説明しています。 コンビニはどこにでもあり、いつでも欲しいものを買うことができる便利なお店です。日本国内のコンビニの数は5万店を超えており、それだけ多くの方に利用されています。 日常的につかうことの多いコンビニでの支払いをカードにすることで、毎日のようにポイントをためられるというのは大きなメリットです。 この記事を読んで興味をもたれた方はぜひ、日常生活をお得にするためにカードをつかうことを検討してみてください。 日常生活で頻繁に利用するコンビニでの買い物に、お得なクレジットカードを利用した活用方法の記載でしたが、折角のお得な支払方法を選択しても、複数回払いや、リボ払いなどで利息負担のほうが還元率を超えることのないように、クレジットカードのご利用は借金ということをご理解のうえ、無駄な借り入れをしないように計画的にご利用いただくことをお勧めします。 監修者: 熊谷 正和 プロフィール:2005年ファイナンシャルプランニング事務所「ライフアート・コンサルティング株式会社」を開業、セミナー講師や、マネーコンサルタントとして活動中。開業以来個人のマネー相談を中心に、2,500世帯を超える相談対応を経験。豊富な経験を武器とした、ライフプラン相談を得意としています。 資格情報:1級FP技能士(CFP資格者)
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。セブン-イレブンでの使用におすすめのクレジットカード
三井住友カード(NL)
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。三菱UFJカード
セブンカード・プラス
ローソンでの使用におすすめのクレジットカード
JMBローソンPontaカード Visa

au PAYカード
ファミリーマートでの使用におすすめのクレジットカード
ファミマカード
JALカード
コンビニ支払いでお得になるクレジットカードの選び方
よく行くコンビニでポイントが貯まりやすいカードを選ぶ
Apple PayやGoogle Payが使えるカードを選ぶ
コンビニ以外でもポイントが貯まりやすいカードを選ぶ
コンビニ支払いにクレジットカードを使うメリット

日々の積み重ねでポイントが貯まる
三菱UFJカード
三井住友カード(NL)
1年
54,750
18,250
2年
109,500
36,500
3年
164,250
54,750
4年
219,000
73,000
5年
273,750
91,250
家族カードを利用すればさらに貯まりやすい
サインレス決済で支払いがスピーディー
サインレス決済の条件は?
現金を持ち歩かなくて済む
支出の管理がしやすくなる
コンビニでクレジットカード払いをする時の注意点・デメリット
分割払いできない
決済できない場合もある
クレジットカードが使えないケースがある
他の決済ツールと併用できない
コンビニの支払いにおすすめのクレジットカードに関するよくある質問
コンビニでの公共料金の支払いにクレジットカードは使える?
コンビニのクレジットカード決済はボーナス払いやリボ払いができる?
コンビニでクレジットカードを利用できる下限額はある?
コンビニでクレジットカードを利用するのは迷惑?
コンビニでクレジットカードを作ることはできる?
コンビニでクレジットカードを利用する際に暗証番号の入力は必要?
コンビニでクレジットカードを利用する際、何て言う?
コンビニで使えるクレジットカードを作れない人はどんな人?
まとめ
おすすめの記事