クレジットカードを作りたいものの、収入や勤務年数、過去の支払い状況などを理由に、審査へ通るか不安に感じている人もいるでしょう。
しかし、審査なしで発行できるクレジットカードや、申し込めば誰でも必ず通る「極甘審査ファイナンス」は存在しません。
クレジットカードは利用代金をカード会社が立て替える後払いサービスのため、申込者の支払能力や信用情報などを確認したうえで発行の可否が判断されます。
ただし、申込条件や審査基準はカード会社ごとに異なるため、自分の年齢・職業・収入状況に合ったカードを選ぶことは可能です。本記事では、審査に不安がある人向けのクレジットカードと選び方、審査落ちを防ぐポイントを解説します。
クレジットカードにこだわらない場合は、原則として入会時の与信審査がないデビットカードやプリペイドカード、家族カードも検討しましょう。
本サイトで掲載している商品・案件には広告を含むものがあります。
クレジット関連法令(割賦販売法・特定商取引法ガイド・消費者契約法・貸金業制度)やサイトポリシーなどに則ってご紹介しています。すべての記事制作におけるフローはこちらから確認できます。
参考:「クレジットカード・セキュリティガイドライン」が改訂されました (METI/経済産業省)
参考:【動画】クレジットカードの特徴と注意点とは?:デジタル社会の消費生活 | 消費者庁
審査なしのクレジットカード・極甘審査ファイナンスは存在しない
審査なしで発行されるクレジットカードや、誰でも必ず通る「極甘審査ファイナンス」は存在しません。
「極甘審査」は正式なカード区分ではなく、インターネット上の表現です。クレジットカードは後払いのため、カード会社は申込者の収入や勤務状況、信用情報などから支払能力を確認し、発行の可否や利用可能枠を判断します。
また、割賦販売法では、カード発行・更新・増枠時などに支払可能見込額を調査し、それを超える与信を原則禁止しています。審査基準は各社で異なり、内容は公開されていません。
「無職でも必ず通る」「ブラックでも審査なし」と宣伝する業者は違法業者の可能性もあるため、利用を避けて正規のカード会社か確認しましょう。
| 審査難易度 | クレジットカード名 |
| A 銀行系 | 三井住友銀行 Olive 三菱UFJカード |
| B 交通系 | ビューsuicaカード |
| D 流通系 | PayPayカード セゾンカードデジタル リクルートカード |
| E 消費者金融系 | モビット VISA-W※ プロミスVISAカード |
※カードローン審査通過後にクレジットカードの審査があります。外国籍の方は、特別永住者証明書または在留カードが必要。
瞬即naviって何?極甘ファイナンス?

審査なしの少額融資アプリを探している人の中には「瞬即navi」という業者を見かけたことがある人もいるかもしれません。
結論から言うと「瞬即navi」は存在しない架空の業者です。ネットで「瞬即navi」と検索しても公式サイトが出てくることはなく、融資に関する情報がある怪しげなサイトが見つかるばかりとなっています。
これらの怪しいサイトや激甘審査ファイナンス謳っているサービスにアクセスすると、闇金など正規の貸金業者ではない違法業者によって法外な金利を請求されたり、逆にお金をだまし取られてしまう可能性が高いです。
「瞬即navi」と同じように、「審査なし・審査が甘い」や「無職でもすぐ借りられる」などのうたい文句で営業している違法業者も多いため注意しましょう。
審査が不安な方におすすめのクレジットカード
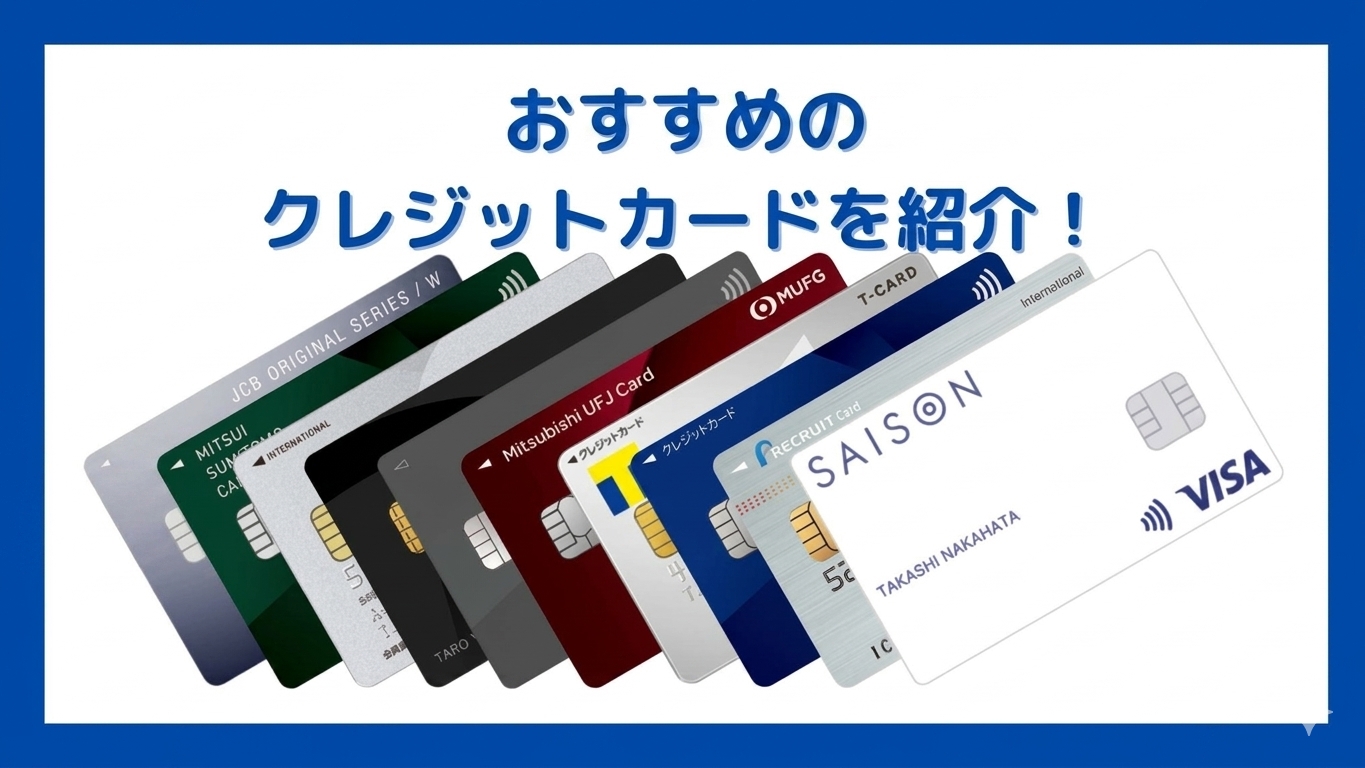
ここからは、主婦や学生、低収入の人でも申し込みがしやすいクレジットカードを紹介していきます。
「モビット VISA-W」新登場の消費者金融系クレジットカード
※カードローン審査通過後にクレジットカードの審査があります。外国籍の方は、特別永住者証明書または在留カードが必要。

モビット VISA-Wは、クレジットカードとSMBCモビットのカードローン機能が1枚になったカードです。 買い物と借入れを1枚で使い分けられるため、持ち歩くカードをまとめたい方に向いています。クレジットカードだけでなく、ETCカードも年会費永年無料で利用できます。 ショッピングでは、利用金額200円(税込)につき1ポイントのVポイントが貯まります。また、カードローンでも、所定のVポイント利用手続きを行うと、返済額のうち利息分200円につき1ポイントが貯まります。 ただし、クレジットカードの支払いは「マイ・ペイすリボ(元金定額コース)」となる点に注意が必要です。 入会時の毎月の支払金額は5,000円に設定されており、設定額を超えた利用分はリボ払いになります。リボ払い手数料は実質年率18.0%のため、利用前に支払金額や返済予定を確認しましょう。 ※対象のコンビニ・飲食店でスマホのVisaのタッチ決済・Mastercard®タッチ決済またはモバイルオーダーで7%ポイント還元 三井住友カード(NL)は発行スピードが年会費無料のクレジットカードの中でも最速である点が特徴です。審査スピードが速いだけでなく、申込条件が年齢のみのため審査が比較的厳しくありません。 また、25歳以下学生向けのポイントサービスとして、対象となるサブスクリプションサービスや携帯料金、PayPayの支払いで通常ポイントに加えて「リワードアップストア(特約店)U25」ポイントが付与される※ため、初めてクレジットカードを持つ学生にもおすすめできます。 付帯保険は海外旅行傷害保険(利用付帯)以外にも個人賠償責任保険など4つの中から自由に選ぶことができるため、ライフスタイルに合わせた補償を無料で受けることも可能です。 三井住友カード(NL)では、**新規入会と各種条件の達成で、合計最大23,000円相当の特典が受け取れます。内訳は以下のとおりです。 **最大23,000円相当は、カードへの入会だけでもらえる金額ではありません。 ※スマートタッチプランでは、カード現物のタッチ決済やiDの利用は対象外です。また、指定カードの保有・発行履歴などによって対象外となる場合があります。 ※1 商業施設内にある店舗など、 一部ポイント加算対象とならない店舗および指定のポイント還元率にならない場合があります。 プロミスVISAカードは、プロミスと三井住友カードが提携して発行しているローンカード一体型のクレジットカードです。 入会審査がプロミスと三井住友カードの二段階で行われるため即日発行には対応していませんが、複数のカードを持ち歩きたくないという人にはおすすめとなります。 基本的なスペックは三井住友カードの一般カードと同じですが、家族カードの発行やキャッシングはできません。 その代わり、プロミスでの借入でもVポイントを貯めてクレジットカードの利用分と合算することができるため、借入でも効率的にポイントを貯めたいという方であればぴったりのクレジットカードと言えるでしょう。 消費者金融プロミスのクレジットカードということもあり、審査は比較的甘いと考えられます。 会員向けには「選べる無料保険キャンペーン」が実施されているのも特徴の一つ。 対象カードでエントリーし、期間中に合計5,000円(税込)以上利用すると、抽選で最大10,000ポイントのVポイントが当たります。**プロミスVisaカードも対象カードに含まれます。 ※実施期間:2026年10月1日~11月30日 Oliveフレキシブルペイ (一般)は、2023年3月1日からサービスが開始されたクレジットカード・デビットカード・ポイントカードの1枚3役を備えたクレジットカードです。 スマホアプリからモードを切り替えることで支払い方法を4種類のうちから選択できます。 クレジットカードの基本性能は三井住友カード(NL)と同じで、特定店舗でのポイントアップサービスや「リワードアップストア(特約店)U25」特典・家族ポイントが追加でもらえる点も同様です。※ 還元率は違いますが、デビットカードモードとポイントカードモードで支払いを行った場合もポイント還元が受けられ、貯まったポイントはすべて合算可能となっています。 両面ナンバーレスでセキュリティ性も高いので、支払いの際にカード番号を盗み見られるリスクもありません。 また、万が一クレジットカードの審査に落ちてしまった場合でも、年会費無料でデビットカードとして利用することが可能です。 さらに、Oliveフレキシブルペイ(一般)では、クレジットモードへの新規入会と、入会月の翌月末までのスマホのタッチ決済1回以上の利用で、5,000円分のVポイントPayギフトがもらえます。 公式サイトには「最大10,000円分」とありますが、これは上位ランクを含めた金額です。一般ランクの特典は5,000円分となります。 2026年10月26日からは、対象のクレジットモードへの新規入会と、SMBC ID・マネーフォワード MEのID連携で、1,000円相当のVポイントがもらえるプランも始まっています。 ※スマートタッチプランの申込期間:2026年1月7日~。終了日は確認日時点で記載なし。 三菱UFJカードは銀行系のクレジットカードでありセキュリティ性が高い点が特徴です。24時間モニタリングしているほか、不正利用された際の対応も迅速に行ってくれるため、万が一の際でも安心できます。 セブン‐イレブンなどの対象店舗(※1)で利用することでポイント還元率が最大20%(※2)となるので、ポイントを効率的に貯めたいという方にもおすすめです。 選べる国際ブランドがVisa・Mastercard®・JCB・American Express®となっているため、自分の使いやすい国際ブランドを選んで発行することもできます。 三菱UFJカードでは、新規入会後、入会日から2ヵ月後の末日までにキャンペーン登録と合計10万円以上のショッピング利用をすると、10,000円相当のグローバルポイントがもらえます。 特典はグローバルポイント2,000ポイントです。金額は1ポイントを5円相当の商品に交換した場合で、キャッシュバックに交換する場合は1ポイント4円となります。 キャンペーン登録には、会員専用WEBサービス「My Digital Connect」のID登録が必要です。また、2021年7月以降に対象カードへ入会した実績がある場合などは対象外となります。 ※対象:2026年6月1日以降の新規入会者。終了日は確認日時点で記載なし。 ※1:対象店舗によってはアメリカン・エキスプレス®のカードは優遇対象外となります。 ※2:還元率は、1ポイント5円相当の商品に交換した場合のレートです。 ※最大20%ポイント還元にはご利用金額の上限など各種条件・ご留意事項がございます。 前述した通り必ず審査に通るクレジットカードはありません。しかし、ここで紹介するポイントを知っておけば年収が低い方や仕事についてまもない方、主婦の方でも比較的審査に通りやすいクレジットカードを選べます! クレジットカードを初めて作る方や、維持費を抑えたい方は、年会費無料のクレジットカードを検討しましょう。 年会費の負担なく保有できるため、日常の買い物や公共料金の支払いなどに使い始めやすい点がメリットです。 ただし、年会費が無料だからといって、審査が甘いとは限りません。年会費無料のカードでも入会審査があり、審査結果によっては発行されない場合があります。 年会費だけで判断せず、年齢や収入などの申し込み条件を確認することが大切です。 また、年会費無料には「永年無料」「初年度無料」「年間の利用などの条件を満たすと無料」といった違いがあります。 翌年以降も費用をかけずに持ちたい場合は、永年無料のカードを中心に比較するとよいでしょう。ポイント還元や付帯サービスに加え、ETCカードなどの追加カードにかかる費用も確認してください。 学生や主婦の方は、18歳以上ならだれでも作れるカードや、学生でも作れるカードを申し込みましょう!アルバイトやパートなど安定した収入があれば、カードの審査に通りやすくなります。 公務員や会社勤め3年以上など、職業や勤務期間が審査に影響する会社もあります。カード会社は利用者にお金を貸す以上、必ずお金を回収できるという信頼が大切なためです。よってアルバイトやパートの人でも作れるところを選ばないと、審査に落ちる可能性が高まります! 学生は学生専用のクレジットカードも検討しましょう。学生専用カードはアルバイトの年収よりも、過去の支払い実績や遅延の有無を考慮されます。発行しやすいですが、利用限度額が10万円と普通のクレジットカードよりも少なめなケースが多いので注意が必要です。 収入がない場合は支払い能力が証明できないため、クレジットカードの発行が難しいです。クレジットカードを持っている家族に家族カードを発行してもらいましょう。家族カードとは、本会員になっている人が家族向けに追加で発行できるカードです。家族カードの発行には審査がありません。 クレジットカードには、3種類のカードがあります。 銀行が発行するカードは比較的審査の難易度が高く、流通系や消費者金融系のカードは比較的審査が甘いとされています。 流通系のカードを選ぶ場合、イオンやマルイなど日常的に買い物をしている店舗で使えるカードを選ぶと、お得にポイントを貯めることが可能です! ライフカードは保証会社が消費者金融なので、審査に通過しやすくなっています。 クレジットカードの審査難易度は一般的に次の3つの項目で見分けることが可能です。 クレジットカードを選ぶ際は、一般・ゴールド・プラチナ・ブラックといったランクだけでなく、カードごとの申し込み条件を確認することが大切です。 審査基準はカード会社や商品によって異なるため、ランクだけで審査の通りやすさを断定することはできません。 上位カードでは、申し込みに必要な年齢や収入の条件が設けられている場合があります。 たとえば、三井住友カード プラチナの申し込み対象は、原則として満30歳以上で、本人に安定継続収入がある方です。 また、プラチナカード以上がすべて招待制というわけではありません。 JCBプラチナは自分で申し込めますが、JCBの最上位カード「JCBザ・クラス」は、カード会社から招待された方が対象です。 審査に不安がある方は、まず自分が申し込み条件を満たすカードを比較しましょう。 上位カードの特典だけに注目せず、年会費や普段の使い方に合っているかも確認すると、無理なく持てる1枚を選びやすくなります。 クレジットカードはカード会社によって次の5つの種類に分けられます。 一般的に一番審査が厳しいと言われているのが銀行系クレジットカードです。その次に独自の基準で審査行っているもののステータス性が高い外資系クレジットカードが挙げられます。また、消費者金融系クレジットカードはカードローン機能を搭載していることが多いため、申し込み条件自体は厳しくないものの安定した収入が必要となることもあります。 対して信販系、流通系クレジットカードは自社のサービスを利用してもらうことを目的としているため、クレジットカード自体は比較的審査基準が甘いことから、アルバイトやパートタイマーに加えて収入のない学生でも審査に通過できることが多いです。 年会費がかかるクレジットカードは年会費無料のクレジットカードよりも審査が厳しくなります。 これは、年会費がかかるクレジットカードには充実した保険や豪華な特典が付帯していることが多いことや、限度額も大きく設定されているためより安定してた収入を得ているかどうかを重視するためです。 逆に言えば、年会費無料のクレジットカードは特典や保険は最低限、利用限度額も大きくないもののより多くの人が審査に通過しやすくなっているのです。 クレジットカードの審査でよく見られる項目は、以下の3つです。 クレジットカード会社が確認する属性とは主に、以下の4つです。 年収は、クレジットカード利用者が無事に買い物した分の支払いができるかどうかを判断するのに使われます。 勤務年数は長いほうが評価が高いです。仕事を続けられる=継続的に安定した収入を得ていると判断されます。 勤務先企業規模は、企業がつぶれるリスクが少ない大企業ほど評価が高いです。個人経営や小規模な会社だと、評価が低くなります。 居住年数は持ち家・賃貸に限らず、居住年数が長いほうが評価が高いとされています。住宅ローンや家賃をきちんと払えていると考えられるためです。 審査の際に勤務形態・所属部署や勤務先の電話番号なども書きますが、これらは職場に本当にいるかどうかの在籍確認を行うために使われます。よって審査に直接関係しません。 クレジットカード業者は審査の過程で、信用情報機関に申込者のクレヒス(クレジットヒストリー)のチェックを行います。 クレヒスとはこれまでにクレジットカードや電子マネー、携帯料金の支払いなど支払った記録が自動的に集められているものです。くれヒスを確認することで、クレジットカード業者は利用者が信用できるかを確認しています。 過去に支払いの遅延や延滞、債務整理など金融事故を起こしている場合はいわゆるブラックリスト入りしてしまうため、審査に通りにくいです。ただし一度遅れたらずっと残るわけではありません。だいたい5年ほどで記録はなくなります。 他にも なども信用情報に記録されるので、注意が必要です。 ▶︎関連記事:「【信用情報機関とは?】開示請求の仕方とブラックリスト情報の保持期間を簡単に解説」 クレジットカードの審査では、他社からお金を借りているかどうかのチェックが行われます。以下のサービスを利用している方は、いくら借りているかを記入しましょう。 クレジットカード業者は信用情報を照会するため、誤った情報や虚偽を書いたらバレます。正確に書きましょう。利用限度枠やキャッシング枠に影響があります。 他社からたくさんの借り入れがあると、「自由に使えるお金の余裕がない」とみなされることから「返済能力が低い」と評価されて審査に通るのが難しくなるため、注意が必要です。 学生や主婦でもクレジットカードの審査に通る可能性はあります。 本人に収入がない場合でも、学生や専業主婦・主夫を申し込み対象に含むカードがあります。ただし、申し込み条件を満たすことと、審査に通ることは別です。 学生の場合は、高校生を除く18歳以上を対象としたカードなどが選択肢になります。 主婦の場合は、パートなどで本人に収入があるケースに加え、配偶者に安定した継続収入があれば申し込めるカードもあります。 まずは公式サイトで、年齢・学生の申し込み可否・収入に関する条件を確認しましょう。 なお、「申し込み条件に本人の収入要件がないから審査が甘い」とは判断できません。 申し込み時は職業や収入を正確に申告し、入力内容に誤りがないか確認することが大切です。 自分名義の本会員カードへの申し込みが難しい場合は、家族カードも検討できます。 家族カードは本会員の信用情報などをもとに審査されるため、収入のない学生や専業主婦・主夫にとっても選択肢のひとつです。ただし、対象となる家族の範囲や年会費、利用限度額の扱いはカードごとに確認してください。 ここからは、クレジットカードの審査落ちする人の特徴を紹介していきます。 審査が甘いクレジットカードであっても審査落ちする可能性が高い人は、以下の特徴を持っています。 クレジットカードの審査落ちする人の特徴として、返済能力が低いと判断されることが挙げられます。 クレジットカードは後払いのため、後日に利用料金をキチンと支払えるだけの能力があるのか見極めなければいけません。 そのため、申込みの際には以下の4点から、申込み者の返済能力を確認します。 職業では、継続的に収入を得ている能力がどのくらいあるのか判断されます。 会社員で働いている場合は、国家公務員や地方公務員など収入が安定している職業なのかや勤続年数や社員数など、会社の規模から安定している職業なのか審査していきます。 正社員として働いている人と比べると、アルバイトや派遣社員は審査に通りにくいと言えるでしょう。 また、安定して継続的な収入が得られる職業であると同時に、年収なども審査に影響します。勤務先や雇用形態、勤続年数などさまざまな情報から年収額を想定し、実際にお金を貸しても大丈夫なのか審査します。 収入が多いほうが審査に通りやすいだろうと、嘘の報告をしてもバレてしまいます。 勤続年数が6ヶ月未満の場合は、安定した継続して勤務をするのかわからないため、評価が下がります。 一方今住んでいる場所が持ち家や居住年数が長い賃貸住宅の場合は、審査に良い影響を与えます。一人暮らしと比べて、一緒に住んでいる家族がいる場合はさらにプラスの評価につながるといえるでしょう。 クレジットカードへ申し込むときに、他のクレジットカード会社や消費者金融、カードローン会社からお金を借りている人は審査に落ちてしまう可能性が高いです。 少額の場合は審査に受かる可能性が高いですが、収入や住まいの状況を見て返済額が自転車操業になっていると判断された場合、クレジットカードの審査に受かりません。 そのため、他のクレジットカード会社やカードローン会社からお金を借りている人は、現在の借入額を返済しましょう。 借入額を減らすことで、新規のクレジットカードの審査に通りやすくなります! 過去にクレジットカードやカードローンの返済延滞や未払い、強制解約などの経験があった場合、クレジットカードの審査落ちとなるでしょう。 過去にカードローンなどの返済延滞や強制解約が合った場合、金融事故を起こしていると判断されてしまい、事故情報や異動情報など、利用者のマイナスとなる情報が信用情報機関に登録されます。俗にいう「ブラックリスト」に載った状態になります。 実際には「ブラックリスト」というものは存在しませんが、個人の信用情報に遅滞情報が載ると、新しく契約しても返済してもらえないかもしれないと判断されて、審査落ちします。 このような場合は、審査に落ちたからといって他のクレジットカード会社に申し込んでも、審査に通りません。5年以上経過してから申し込みしてください。 審査落ちによくあるのが、申込書類に記入ミスがあった場合です。申込書には自分の住んでいる住所や職場の住所、年収など、さまざまな情報を記入しなければいけません。 この書類の記入ミスや不備が見つかると、審査落ちしてしまいます。 例えば、申込書の住所と提出した本人確認書類の住所が違う場合や、銀行の届出印などが間違っていた場合などでも該当します。 キャッシング枠の設定金額を高くしてしまうとクレジットカードの審査に落ちやすくなります。 これは、キャッシング枠には貸金業法の総量規制が適用されるためです。総量規制よってすでにある借り入れと合わせて年収の3分の1までしか貸付を行うことができないことから、この規制以上にキャッシング枠を申し込んでしまったことで総合的な判断で審査に落ちたということも珍しくありません。 キャッシング枠を使う予定がなければそもそも申し込みをしないこと、またキャッシング枠を使う場合でも最低限の金額を申し込みましょう。 申し込むクレジットカードによって、ステータスがあります。ステータスが高くなればなるほど、特典が多くなったりカードの素材が変わったりといった違いがありますが、その分審査も甘くはありません。 そのため申し込みしたクレジットカードのステータスが高い場合は、安定した継続収入があったとしてもそれだけでは審査に通らず、年収によって審査に落ちてしまう可能性が高まります。 クレジットカードの申し込みを初めて行う場合も、審査が厳しくなる傾向があるため、落ちる可能性が高まります。 クレジットヒストリーと呼ばれるクレジットカードの支払い状況などが記載されている情報を、審査時に確認されるのですが今までクレジットカードを発行したことがない場合は、クレジットの使用状況がわからないため、審査に通過するのが難しい場合があります。 今までクレジットカードを持ったことがない人は、まずは審査が甘いといわれているクレジットカードを発行して、クレジットヒストリーを作成しておくことも大切です。 ここからは、クレジットカードの審査に通りやすくするためのポイントを解説していきます! 審査に通りやすくするポイントは以下になります。 クレジットカード会社が新規入会キャンペーンを実施していても、審査基準が通常より甘くなるとは限りません。 キャンペーンは入会後に条件を達成した人へ特典を提供するもので、カード発行時には通常どおり支払能力や信用情報などが確認されます。 特典額だけで選ばず、年齢や収入などの申込条件を満たしているか、年会費や利用目的が自分に合っているかを確認しましょう。 審査が不安な場合は、短期間に複数枚へ申し込まず、候補を1枚に絞ることが大切です。 審査を通りやすくするには、カードを申し込む時に設定するキャッシング枠を0円か少額にするようにしましょう。 キャッシングとは、クレジットカードを使ってカード会社から借金できる機能。金利手数料は発生しますがATMから現金をすぐに取り出せるため、とても便利です。 ですがキャッシングを利用するには、カード会社から「この人はお金を返せる能力がある」と信頼を得る必要があります。キャッシングの上限枠を高額に設定すると、審査は通りにくくなる傾向に。 反対にキャッシング枠を0円あるいは少額にすれば、審査は通りやすくなります。カードによっては申し込んだ後にキャッシング枠を変更できますよ! 任意整理・個人再生・自己破産などの債務整理中は、新しいクレジットカードへの申し込みを控えましょう。 債務整理の情報は信用情報機関に一定期間登録されるため、手続きの終了直後に申し込んでも審査に通らない可能性があります。 登録期間は信用情報機関や契約内容によって異なるので、再び申し込む前にCICやJICC、全国銀行個人信用情報センターへ開示請求するのも一つの方法です。 カードが必要な間は、原則として与信審査のないデビットカードやプリペイドカードを検討しましょう。 お金に困っているからと言って、審査なしで借りられる極甘審査ファイナンスの利用は避けるようにしてください。 極甘審査ファイナンスとは、審査がゆるいカードローンやキャッシング会社のことを示します。 国内では「無条件でお金を借りられる」や「審査なしでお金を借りられる」というような謳い文句は禁止となっていますが、極甘審査ファイナンスは金融ブラックの人でも借りられる仕組みになっています。 怪しい場合は闇金業者や違法賃金業者を疑いましょう。仮にお金を借りられたとしても、違法な金利でお金を返すのが大変になったり、家族や職場に迷惑をかける場合もあり、人生が狂ってしまいます。 審査は国の法律で決められていて必ず実施しなくてはいけません。審査がない場合は闇金業者や違法賃金業者だと判断しましょう。 お金に困っている場合は、カードローン利用を検討しましょう。 銀行カードローンは審査が厳しく、過去に金融事故を起こしている人の審査通過率もかなり低いです。 一方で大手の消費者金融なら、最短30分で即日融資を受けられますし、過去に滞納していたりブラックリスト入りしていなければお金を借りられる可能性が高いです。 クレジットカードは複数社に同時申し込みを行うと、複数のクレジットカードで資金調達を行わなければいけないほどお金に困っているとみなされ審査に落ちやすくなります。 また、仮に複数社に同時申し込みを行うと申し込みブラックの状態となってしまい、信用情報から申込情報が消えるまでの間はクレジットカードだけでなくローンなどの審査にも通りにくくなるため注意しましょう。 もしも、メインカードとサブカードなど目的をもって複数のクレジットカードに申し込む場合でも、同時期の申し込みは避け最低でも6か月以上の期間を開けるのが無難です。 万が一クレジットカードの審査に落ちてしまった場合には次のような対処法が考えられます。 クレジットカードの審査に落ちてしまったら、まずなぜ審査落ちしたのか原因を突き止めましょう。 審査落ちでよくある理由としては次のものが挙げられます。 これらのうち信用情報に問題がかどうかについては、CICやJICCといった個人信用情報機関に自分の信用情報を照会することで確認することが可能です。 もし、信用情報に延滞の記録や「異動」の文字があった場合には数年程度はクレジットカードの審査に通過できない可能性があります。 クレジットカードの審査に落ちてしまった場合の簡単な対処法として、一定の期間を空けるというものがあります。 これは、信用情報に記載されている申込情報や異動情報が消えるのを待ち、改めて審査を受けられるようになるまで待つことを目的としています。複数のクレジットカードに申し込みをしてしまった場合には6か月以上、信用情報に異動情報がある場合には最長10年以上の期間を空けなければいけません。 また、就職や転職から間もなく安定した収入を得ていないと判断されてしまった結果審査に落ちた場合にも期間を開けるという対処法は有効です。 クレジットカードに審査落ちしてしまった理由を調べても当てはまるものがないという人は、申し込むクレジットカードのランクを落とすという対処法が利用できます。 一般的に、ゴールドカードなどのステータス性が高いクレジットカードに申し込みをする場合、通常のクレジットカードよりも厳しい審査が行われることが多いです。 そのため、生きなりステータスカードに申し込みをするのではなく、まずが申し込むカードを一般カードにしたり、比較的審査の甘い消費者金融系や流通系のクレジットカードを発行したのち、カードの利用継続によるランクアップを目指すのがおすすめです。 クレジットカードの審査に落ちてしまったもののキャッシュレス決済を利用したいという人は一時的に審査なしのデビットカードや後払いアプリを利用するという手もあります。 デビットカードは自分の口座残高から直接支払いを行うというもので、基本的に15歳以上であれば審査を受けずに誰でも利用可能です。多くのデビットカードはVISAなどの国際ブランドが採用されているため、クレジットカードと同じようにキャッシュレスで買い物ができます。 また、審査なしで電話番号認証や本人確認のみで利用できる後払いアプリもおすすめです。決まった店舗でしか利用できなかったり限度額が低いというデメリットはあるものの、クレジットカードのように利用料金を後払いにできるというメリットがあります。 金融事故の履歴があり、クレジットカードの審査が不安な人にはデビットカードがおすすめです。 利用代金は銀行口座から原則即時に引き落とされるため、基本的に与信審査はありません。口座残高を超えて使えず、使いすぎも防げます。 国際ブランド付きなら実店舗やネットショッピングでも利用可能です。以下でおすすめのカードを紹介します。 金融事故履歴があって審査通過率が低めの方におすすめするのは、三井住友銀行Oliveです。 日本在住の人なら年齢制限なく作成できるのもうれしいポイント。18歳以下はデビットカード機能のみの利用ですが、ネットショッピング用として使いたい人には問題ありません。 デビットカードとして使えるだけではなく、キャッシュカード・クレジットカード・ポイント払いの合計4つの機能が備わっているので、公共料金のポイント払いを利用してポイ活ができるのもメリットです。 利用者のニーズやライフスタイルに合わせて選べる無料保険もあるので、海外旅行に行くときにも安心して持ち歩けます。 金融事故を起こしてしまいクレジットカードの審査に通らないという方には、審査なしで申し込めるソニー銀行デビットカードがおすすめです。Sony Bank WALLETの名称でも知られています。 ソニー銀行デビットカードは、使った金額が直接口座へ戻る現金キャッシュバック方式を採用しています。 ポイントは貯まりませんが、利用金額のうち最大2%が毎月キャッシュバックされるほか、VISAのタッチ決済にも対応しているためクレジットカードのように利用することが可能です。 万が一の際のショッピング保険も付帯しているため、使い勝手が良いデビットカードです。 GMOあおぞらネット銀行 ビジネスデビットは審査がないだけではなく、申込条件は15歳以上であることだけなので、中学生でも作成できるメリットがあります。 18歳未満の場合には一部のサービスを制限されますが、デビットカードとして使う分には利便性が非常に高いカードです。 また、利用額に応じて最大10%のキャッシュバックもあるというメリットもあり、クレジットカードよりもポイント還元率が高いという点でも人気が高いです。 独自審査があるクレジットカードとは、どんなクレジットカードなのかご紹介します。 標準的なクレジットカードとは、異なった審査の基準を持っているクレジットカードがあるとされています。 例えば、外資系のクレジットカードなどは、国内の審査基準とは異なる基準で審査を行っているため、独自審査を行っているクレジットカードのひとつです。 他にも、リボ払い専用のクレジットカードや補償金の支払いを行ってから発行しているデポジット制のクレジットカードなども、独自の審査基準で審査を行っているとされています。 実際に外資系や消費者金融系のクレジットカードでは、国内の一般的なクレジットカードとは異なる基準で独自審査を行っています。 主に独自審査を行っているとされているクレジットカードは、以下の2枚が有名です。 ※カードローン審査通過後にクレジットカードの審査があります。外国籍の方は、特別永住者証明書または在留カードが必要。 中でも、プロミスVISAカードとモビットVISA-Wは、Vポイントが貯まるので人気があります。プロミスVISAカードは、利用する店舗によっては、ポイント還元率も高く特におすすめできる独自審査を行っているクレジットカードです。 上記3枚は、一般的なクレジットカードとは異なる審査基準ではありますが、明確な審査基準が公開されているわけではありません。 問い合わせても審査基準については、回答してもらえないため申し込みを行う必要があります。 最後に、審査が甘い・審査なしのクレジットカードについてよくある質問を紹介します。 審査に落ちた場合は、学生や専業主婦・主夫も対象としているカードなど、自分が申し込み条件を満たすクレジットカードを選びましょう。 ただし、別のカードに申し込めば必ず審査に通るわけではありません。 まずは、年齢や収入などの申込条件に加え、前回の入力内容に誤りがなかったか、支払いの延滞がないかを確認してください。 審査に落ちた理由を整理せず、短期間に何枚も申し込むことは避けましょう。 本人名義のクレジットカードを作るのが難しい場合は、家族カードや、原則として与信審査のないデビットカード・プリペイドカードも選択肢です。 家族カードは本会員の信用状況などをもとに判断されるため、「審査不要」とは言い切れません。 後払いが必要なのか、キャッシュレス決済ができればよいのかを整理すると、自分に合ったカードを選びやすくなります。 デビットカードは、支払いと同時に銀行口座から代金が引き落とされる「即時払い」のカードです。 一方、プリペイドカードは事前にチャージした残高から支払う「前払い」のカードで、原則として銀行口座がなくても利用できます。 どちらも基本的に与信審査はなく、残高を超えて使えないため、使いすぎを防ぎやすい点が共通しています。ただし、公共料金やガソリンスタンドなど、一部利用できない支払先があるため、発行会社の利用条件を確認しましょう。 審査が甘いと断定できるクレジットカードはありません。即日・即時発行に対応したカードでも、発行前には必ず所定の審査が行われます。 たとえば、三井住友カード(NL)は24時間・最短10秒の即時発行に対応していますが、審査状況や申込内容によっては即時発行できません。 発行スピードの速さと審査の通りやすさは別のため、「即日発行だから審査が甘い」と判断しないようにしましょう。申し込む前に年齢や収入などの申込条件を確認することが大切です。 クレジットカードの審査で、勤務先へ必ず電話がかかってくるわけではありません。ただし、カード会社が申告内容の確認を必要と判断した場合は、勤務先へ在籍確認の電話が入ることがあります。 本人が不在でも、職場の人から「外出中です」など在籍していることが分かる回答を得られれば、確認が完了する場合があります。 勤務先名や電話番号に誤りがあると審査が長引く可能性があるため、申込フォームには最新の情報を正確に入力しましょう。 外国籍の人でも、各カードの申込条件を満たしていれば、日本のクレジットカードへ申し込めます。 一般的には、日本国内の住所、連絡可能な電話番号、利用代金を引き落とす銀行口座などが必要です。審査や本人確認の際には、在留カードなどに記載された在留資格や在留期間を確認される場合があります。 また、申込手続きや規約の確認は日本語で行われることが多いため、内容を理解できることも重要です。必要書類や条件はカード会社ごとに確認してください。 家族カードは本会員に追加して発行するカードで、審査方法はカード会社によって異なります。 家族会員本人の収入より本会員の信用状況を中心に判断されるのが一般的ですが、所定の確認が行われるため、必ず発行されるとは限りません。 ETCカードも対象となるクレジットカードの保有が前提で、発行会社によっては追加発行時に審査があります。対象年齢や年会費、発行可能枚数も異なるため、「追加カードなら審査なし」と決めつけず、公式サイトで条件を確認しましょう。 土日・祝日に審査を行うかどうかは、カード会社や申込方法によって異なります。三井住友カードの即時発行サービスのように、原則365日申し込めるカードもあります。 一方、本人確認や在籍確認などに人の対応が必要な場合は、審査結果が翌営業日以降になることがあります。 また、受付時間外の申し込みやシステムメンテナンス中は、即時発行の対象にならない場合もあります。休日中にカードを使いたい人は、受付時間と即時発行の条件を事前に確認しましょう。 クレジットカードの審査に落ちただけで、いわゆるブラックリストに載るわけではありません。 CICなどの信用情報機関にはカード会社が信用情報を照会した申込情報が登録されますが、審査に落ちたという結果そのものは確認できません。CICでは申込情報が照会日から6カ月間保有されます。 そのため、短期間に何枚も申し込むと複数の申込履歴が残り、カード会社が慎重に判断する可能性があります。審査落ち後は原因を整理し、続けて申し込むことは避けましょう。 同じクレジットカードへ再度申し込むことはできますが、審査に落ちた直後の再申し込みはおすすめできません。収入や勤務状況、信用情報などが変わっていなければ、同じ結果になる可能性があるためです。 また、CICの申込情報は照会日から6カ月間保有されます。まずは申込内容の記入ミスや延滞の有無を確認し、必要に応じて信用情報を開示しましょう。 再申し込みをする場合は、申込履歴が消える6カ月程度を一つの目安にし、状況を改善してから手続きしてください。 無職でも申し込めるクレジットカードはありますが、申し込めば必ず発行されるわけではありません。 カード会社は職業だけでなく、世帯収入や預貯金、信用情報、これまでの支払い状況などを踏まえて総合的に判断します。 配偶者に継続した収入がある専業主婦・主夫や、年金収入がある人などは、申込フォームの該当項目へ正確に入力しましょう。 本人に収入がなく申込条件を満たせない場合は、家族カードやデビットカード、プリペイドカードも選択肢になります。 ショッピング利用のみの一般的なクレジットカードでは、申し込み時に収入証明書が不要なケースが多く、本人確認書類だけで手続きできる場合があります。 ただし、カード会社が審査上必要と判断した場合や、キャッシング枠を希望する場合は提出を求められることがあります。 貸金業法では、1社からの借入額が50万円を超える場合、または他社を含む借入総額が100万円を超える場合、原則として収入証明書の提出が必要です。必要書類は申込先の案内を確認しましょう。 審査結果の連絡が遅くても、審査に落ちたとは限りません。申し込みの集中、入力内容の確認、本人確認書類の不備、在籍確認、電話やメールで連絡が取れないことなどにより、審査に時間がかかる場合があります。 まずは迷惑メールフォルダや不在着信を確認し、申込受付番号などで審査状況を照会できる場合は利用しましょう。公式サイトに記載された通常の審査期間を過ぎても連絡がない場合は、カード会社の問い合わせ窓口へ確認してください。 携帯電話の通信料金を口座振替などで直接支払っている場合、その延滞が直ちにCICへ登録されるわけではありません。 ただし、スマートフォンの端末代金を分割払いにしている場合、その契約内容や支払い状況は信用情報機関に登録されます。端末代金の長期延滞や未払いがあると、クレジットカードの審査で不利になる可能性があります。 また、通信料金をクレジットカード払いにしている場合は、カード利用代金の延滞にも注意が必要です。登録状況はCICへの開示請求で確認できます。 今回は審査が甘いクレジットカード・必ず審査に通るクレジットカードがあるかや、比較的審査ハードルが低いおすすめのクレジットカードを紹介していきました。 クレジットカードを持つ以上、審査は必ずあります。クレジットカード会社は利用料金を滞納されてしまうと運営に響くため、審査が甘いことはほぼなく、必ず審査に通るクレジットカードや激甘審査ファイナンスはありません。 必ず買い物をした額が払えるかどうかを確かめるために年収や勤務先、過去の支払い履歴などが調べられて支払い能力が評価されます。 ただし流通系や消費者金融系のカードを選ぶことで、収入面や勤務期間に不安がある人でも審査を突破できる可能性があります。厳しいと言われている銀行系のクレジットカードは避けたほうがベターです。 インターネット販売の普及、そして街中の買い物でもキャッシュレス決済化が進み、クレジットカードは無くてはならないものになりました。一般社団法人日本クレジット協会「クレジットカード発行枚数調査結果」によりますと、2021年3月時点のクレジットカード発行枚数は2億9,531万枚、成人人口1人当たりでは2.8枚保有している状況です。生活する上でクレジットカードは大切な相棒と言えるでしょう。クレジットカード作成時には必ず審査があります。スムーズに審査を通すには、確実に返済し個人の信用を築いていくことが大切です。まずは年会費無料のカードで、少額から実績を作っていくことをおすすめします! 山内真由美 大学卒業後、食品メーカー勤務10年。夫の転勤、不妊治療、双子の育児を経て、メガバンク資産運用部門で3年半勤務後、独立。国家資格キャリアコンサルタントとFPの両方の知識を活かし、子育て世帯を中心に家計管理、資産運用、教育資金などの相談に対応。記事の執筆・監修およびライフプランセミナーなどを行っている。 https://fplifecareer.jimdofree.com/ おすすめの記事
発行会社
三井住友カード株式会社
ブランド
VISA
年会費
無料
申し込み条件
20〜74歳※収入が年金のみの方はお申込いただけません。
ポイント還元率
0.5%
家族カード発行
×
ETCカード発行
○
電子マネー
iD、Apple Pay、Google Pay
発行スピードが最速の「三井住友カード(NL)」
年会費
永年無料
申し込み年齢
満18歳以上(高校生を除く)
ポイント還元率
0.5%〜7%※
発行スピード
最短10秒で即時発行
※即時発行ができない場合があります。
ポイントの種類
Vポイント
追加カード
ETCカード・家族カード
スマホ決済
なし
付帯保険
海外旅行傷害保険:最大2,000万円(利用付帯)
盗難補償あり
交換可能マイル
ANA
国際ブランド
Visa ・Mastercard
締め日・支払い日
15日締め・翌月10日払い
月末締め・翌月26日払い
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
※特典付与には条件・上限があります。詳細は三井住友カードのホームページをご確認ください。
特典
主な条件
特典額
スマートタッチプラン
新規入会し、入会月の翌月末までにスマホのタッチ決済を1回以上利用
VポイントPayギフト5,000円分
SBI証券口座開設プラン
指定の経由でSBI証券口座を新規開設し、エントリー・Vポイント認証・クレカ積立・対象商品の取引などの条件を達成
最大18,000円相当のVポイント
**SBI証券分には投資信託・国内株式・米国株式などの取引条件があり、達成内容によって特典額が異なります。
※公式申込ページの特典案内:2026年6月1日~。終了日は確認日時点で記載なし。
※キャンペーン情報確認日:2026年10月26日
※キャンペーン情報確認日:2026年10月26日審査が不安な方におすすめの「プロミスVISAカード」
年会費
無料
申し込み年齢
18歳以上~74歳以下(高校生を除く)
ポイント還元率
0.5%~5.0%※
発行スピード
1~2週間
ポイントの種類
Vポイント
追加カード
ETCカード
スマホ決済
Apple Pay、Google Pay
付帯保険
海外旅行保険最大2,000万円
交換可能マイル
ANA
国際ブランド
VISA
締め日・支払い日
15日締め・翌月10日払い/月末締め・翌月26日払い
※2 一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます
※抽選特典であり、条件を満たした全員が10,000ポイントを受け取れるわけではありません。
※キャンペーン情報確認日:2026年10月26日キャッシュカードなど様々な機能が一枚になった「Oliveフレキシブルペイ (一般)」
年会費
無料(※一般ランクのみ)
申し込み年齢
日本国内在住の個人のお客さま
※クレジットモードは満18歳以上(高校生は除く)
ポイント還元率
0.5%
発行スピード
デビットモード:最短3営業日
クレジットモード:最短3営業日
ポイントの種類
Vポイント
追加カード
ETCカード
スマホ決済
Apple Pay・Google Pay
付帯保険
海外旅行傷害保険:最高2,000万円(利用付帯)
交換可能マイル
ANA
国際ブランド
Visa
締め日・支払い日
毎月末日・翌月26日
※ Oliveフレキシブルペイは、クレジットモードでのご利用のみ対象です。
※特典付与には条件・上限があります。詳細は三井住友カードのホームページをご確認ください。
※タッチ決済はクレジットモードでの利用が条件です。カード現物のタッチ決済は対象外です。
※各プランには指定カードの保有・発行履歴などによる対象外条件があります。
※キャンペーン情報確認日:2026年10月26日セキュリティ性が高い「三菱UFJカード」
年会費
永年無料
申し込み年齢
18歳以上
ポイント還元率
0.5%~20%
※還元率は、1ポイント5円相当の商品に交換した場合のレートです。
1ポイントの交換比率は交換商品により異なります(キャッシュバックへの交換の場合、1ポイントは4円となります)。
※最大20%ポイント還元にはご利用金額の上限など各種条件・ご留意事項がございます。
発行スピード
最短翌営業日
※Mastercard®とVisaのみ
ポイントの種類
グローバルポイント
追加カード
ETCカード・家族カード
スマホ決済
QUICPay、Apple Pay
※Mastercard®とVisaのみ
付帯保険
海外旅行傷害保険:最高2,000万円(利用付帯)
ショッピング保険:年間最大100万円(海外・国内(分割払い・リボ払い))
交換可能マイル
JAL
国際ブランド
Visa・Mastercard®・JCB・American Express®
締め日・支払い日
毎月20日締め・翌月10日払い(金融機関が休業日の場合は翌営業日)
※1:対象店舗によってはアメリカン・エキスプレス®のカードは優遇対象外となります。
※2:還元率は、1ポイント5円相当の商品に交換した場合のレートです。
1ポイントの交換比率は交換商品により異なります(キャッシュバックへの交換の場合、1ポイントは4円となります)。
※最大20%ポイント還元には、ご利用金額の上限など各種条件・ご留意事項がございます。
※登録・利用期限:入会日から2ヵ月後の末日まで
※キャンペーン情報確認日:2026年10月26日ポイント還元に関する注釈はこちら
1ポイントの交換比率は交換商品により異なります(キャッシュバックへの交換の場合、1ポイントは4円となります)。
※2:還元率は、1ポイント5円相当の商品に交換した場合のレートです。
1ポイントの交換比率は交換商品により異なります(キャッシュバックへの交換の場合、1ポイントは4円となります)。
※最大20%ポイント還元にはご利用金額の上限など各種条件・ご留意事項がございます。審査に通る可能性が高いクレジットカードの選び方
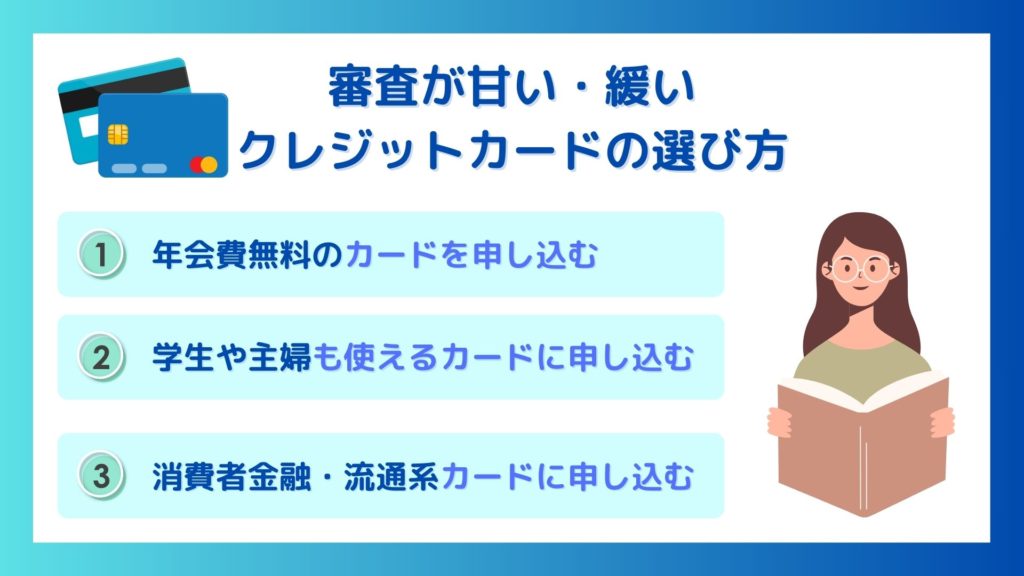
年会費無料のクレジットカードを申し込む
学生や主婦でも申込できるクレジットカードに申し込む
消費者金融系や流通系のクレジットカードに申し込む
クレジットカードの審査難易度はどうやってわかる?

クレジットカードの審査難易度
何系のクレジットカードなのかをチェック
年会費がかかるのかをチェック
クレジットカードの審査条件とチェック項目
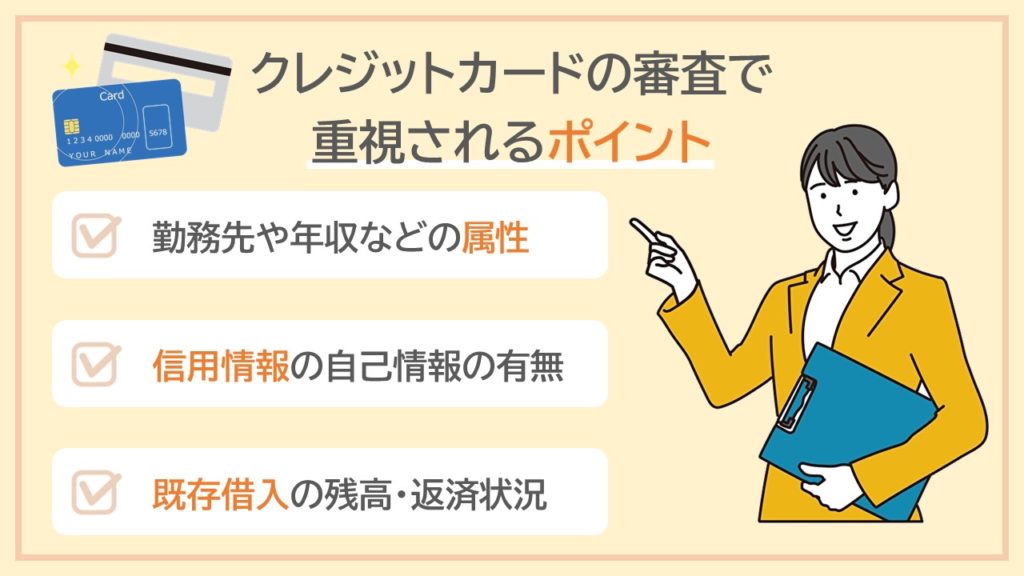
属性
年収
支払い能力があるかどうか。
勤務年数(勤続年数)
継続的に安定した収入を得ているかどうか。
勤務先企業規模
働き先が安定した企業か。
居住年数
住宅ローンなどを滞納せずに支払えているか。
信用情報
学生・主婦でもクレジットカードの審査に通る可能性はある
クレジットカードで審査落ちする人の特徴
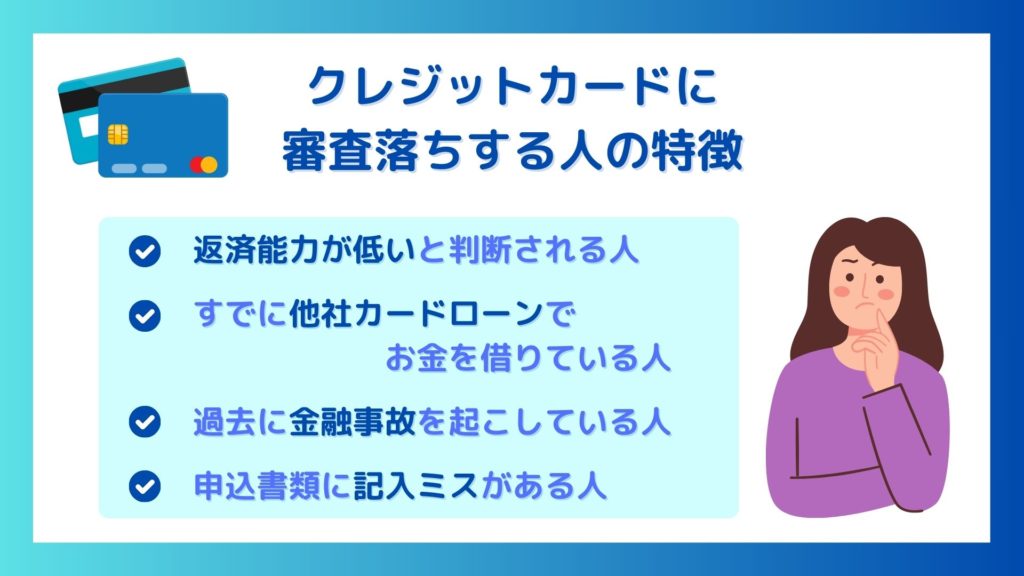
返済能力が低いと判断される人
すでに他社カードローンからお金を借りている人
過去に金融事故を起こしている人
申込書類に記入ミスがある人
キャッシング枠の設定金額が高い人
申し込みをしたクレジットカードのステータスが高すぎた人
クレジットカードの申し込みが初めてな人
クレジットカードの審査に通りやすくなるためのポイント
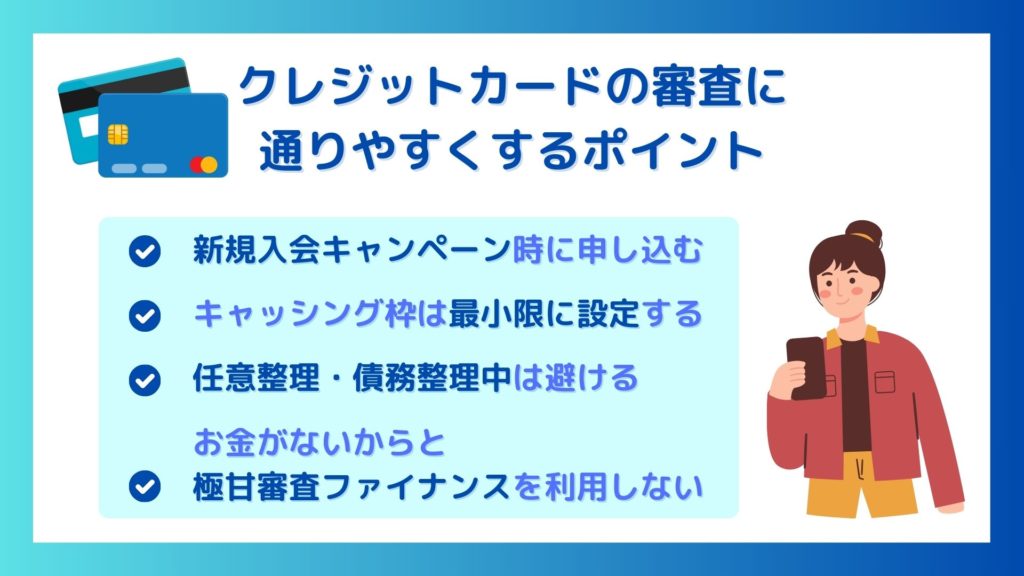
申し込み条件を満たしているクレジットカードを選ぶ
キャッシング枠は最小限に設定する
任意整理・債務整理中は申し込まない
お金がないからと極甘審査ファイナンスは利用しない
お金に困っているならカードローン利用の方が安心
クレジットカードを一度に何枚も申し込みしない
クレジットカードの審査に落ちた時の対処法

なぜ審査に落ちたのか原因を突き止める
期間をあけて別のクレジットカードに申し込む
クレジットカードのランクを落とすか消費者金融系・流通系のカードを選ぶ
一時的にデビットカードか後払いのアプリを使う
金融事故を起こしたことがある人はデビットカードがおすすめ
三井住友銀行 Olive
発行手数料
無料
年会費
一般:永年無料
ゴールド:5,500円(税込)
プラチナプリファード:33,000円(税込)
※年間100万円以上の利用で翌年以降の年会費永年無料
※デビットモード・クレジットモードでのご利用が対象です。
※特典を受けるには一定の条件がございます。詳細は公式サイトをご確認ください。
還元率
一般:0.25〜0.5%
ゴールド:0.25〜0.5%
プラチナプリファード:1〜10%
国際ブランド
Visa
付帯保険
旅行安心プランなど
ソニー銀行デビットカード
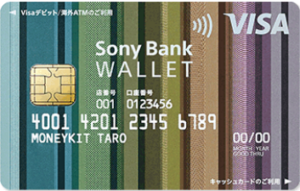
発行手数料
無料
年会費
無料
還元率
0.5~2.0%
国際ブランド
VISA
付帯保険
ショッピング保険
GMOあおぞらネット銀行 ビジネスデビット

発行手数料
無料
年会費
無料
還元率
1%
国際ブランド
VISA、Mastercard
付帯保険
なし
独自審査があるクレジットカードとは?
クレジットカードの独自審査とは?
外資系・消費者金融系のクレジットカードは独自審査を行っている
クレジットカード名
プロミスVISAカード
モビットVISA-W
公式サイト
公式サイトはこちら
公式サイトはこちら
年会費
永年無料
永年無料
ポイント還元率
0.5%〜7%
0.5%〜
申し込み条件
18歳以上
プロミス会員であること20歳〜74歳
※収入が年金のみの方はお申込いただけません。
国際ブランド
Visa
Visa
ポイント
Vポイント
Vポイント
審査が甘い・審査なしのクレジットカードに関するよくある質問
クレジットカードの審査に落ちてしまったら、どのクレジットカードを選べば良い?
デビットカードとプリペイドカードって何が違うの?
審査が甘くて即日発行できるクレジットカードはあるの?
クレジットカードの審査で職場に電話がかかってくるの?
外国人でも日本のクレジットカードを作れるの?
ETCカードや家族カードを作るときも審査されるの?
土日・祝日でもクレジットカードの審査は進むの?
クレジットカードの審査に落ちたらブラックリスト入りする?
同じクレジットカードに何度も申し込んでも大丈夫?
無職でもクレジットカードに申し込めるの?
クレジットカードの審査に収入証明書は必要なの?
クレジットカードの審査結果がなかなか来ない時は審査落ち?
携帯電話料金の滞納もクレジットカードの審査に影響するの?
まとめ
FP オフィス ライフ&キャリアデザイン
ファイナンシャルプランナー・国家資格キャリアコンサルタント