
信用情報がブラックになっている場合、クレジットカードの審査に通るのは難しいのが実状です。
審査に不安のある方でも作れるカード
 |
 |
 |
 |
ブラックでも作れるカードや、クレジットカード以外の選択肢、ブラックを解消する流れなどについて紹介していきます。
本サイトで掲載している商品・案件には広告を含むものがあります。
クレジット関連法令(割賦販売法・特定商取引法ガイド・消費者契約法・貸金業制度)やサイトポリシーなどに則ってご紹介しています。すべての記事制作におけるフローはこちらから確認できます。
参考:「クレジットカード・セキュリティガイドライン」が改訂されました (METI/経済産業省)
参考:【動画】クレジットカードの特徴と注意点とは?:デジタル社会の消費生活 | 消費者庁
ブラックでも作れるクレジットカードは原則ない

自分が審査に通るか不安な方は、少しでも審査が甘いクレジットカードがないか気になりますが、ブラックでも作れるクレジットカードはありません。ブラックでも必ず作れるほど、審査の甘いクレジットカードは存在しないのです。
ブラックとは長くて10年以内に金融事故を起こしていて、信用情報に金融事故の情報が記録されている状態です。審査の時には必ず信用情報の確認をされるため、金融事故の履歴があると支払いが滞る可能性があると判断され、クレジットカードの発行審査に通過できなくなります。
ブラックの方でも申し込める可能性があるおすすめクレジットカード

クレジットカードの審査に不安を感じている方でも、申し込みしやすいおすすめのクレジットカードをご紹介します。
ACマスターカード(消費者金融系)
| カード名 | ACマスターカード |
| 年会費 | 永年無料 |
| 還元率 | 0.25% ※毎月の利用金額から自動的にキャッシュバック |
| ポイントサービス | なし |
| 国際ブランド | Mastercard |
| 審査・発行期間 | 最短即日 ※お申込時間や審査によりご希望に添えない場合がございます。 |
| 付帯保険 | なし |
| 申込条件 | 安定した収入と返済能力を有する方 |
ACマスターカードは、大手消費者金融のアコムが発行するクレジットカードで、年会費・発行手数料ともに無料で利用できます。
信用情報にブラックの履歴が残っていても、定期収入と安定した返済能力が認められれば、審査に通過する可能性が高いです。
他のカード会社とは異なる独自の審査基準を採用しているため、一般的なクレジットカードの審査に落ちてしまった方でも発行のチャンスがあります。
また、利用金額の0.25%が自動でキャッシュバックされる仕組みですので、現金払いよりもお得です。
ただし、初期設定では「リボ払い」になっているため、手数料をかけずに使いたい場合は毎月一括で支払う設定や繰り上げ返済の手続きが必要点に注意してください。
PayPayカード(流通系)

| カード名 | PayPayカード |
| 年会費 | 永年無料 |
| 還元率 |
基本1.0%・条件達成で最大1.5%
|
| ポイントサービス |
PayPayポイント
|
| 国際ブランド |
Visa・Mastercard・JCB
|
| 審査・発行期間 |
審査あり・申込完了後、最短5分で利用可能
|
| 付帯保険 |
一般カードに旅行傷害保険なし
|
| 申込条件 |
日本国内在住の満18歳以上で、本人または配偶者に安定した継続収入がある方など
|
PayPayカードは年会費が永年無料で、通常利用では200円につき1%相当のPayPayポイントが付与されるカードです。PayPayステップの条件を満たすと、付与率は最大1.5%です。
2026年6月2日以降は、PayPayアプリへ登録していないカードの利用はポイント付与の対象外となりました。
国際ブランドはVisa・Mastercard・JCBから選択でき、一般のPayPayカードには旅行傷害保険が付帯していない点には注意が必要です。
申し込み後は審査が行われるため、延滞履歴が残っている人や返済負担が大きい人の発行は保証されません。申し込む前に信用情報を開示し、登録内容を確認しておくとよいでしょう。
イオンカード(流通系)

| カード名 |
イオンカード(WAON一体型)
|
| 年会費 | 永年無料 |
| 還元率 |
基本0.5%・対象のイオングループ店舗では1.0%
|
| ポイントサービス | WAON POINT |
| 国際ブランド |
Visa・Mastercard・JCB
|
| 審査・発行期間 |
審査あり・即時発行は最短5分
|
| 付帯保険 |
ショッピングセーフティ保険
|
| 申込条件 |
満18歳以上で電話連絡が可能な方など
|
イオンカード(WAON一体型)は、クレジットカードと電子マネーWAONを1枚にまとめた年会費無料のカードです。流通系カードに分類されるため、銀行系や外資系カードより審査が易しい傾向があります。
通常は200円につき1WAON POINTが貯まり、対象となるイオングループ店舗では200円につき2ポイントが付与されます。
即時発行を選ぶと、審査完了後にAEON Payなどでカード情報を利用できます。ただし、流通系カードだから審査が甘いという公式情報はなく、ブラック経験者でも必ず発行されるわけではありません。
延滞を解消していても信用情報が残っていることがあるため、申し込む前に開示請求を行うとよいでしょう。
どうしてもブラックでカードを作れない場合の対処法

どうしても審査に通らない人がクレジットカードを作る方法として、「家族カードを作る方法」と「デビットカードを作る方法」があります。それぞれ詳しく解説します。
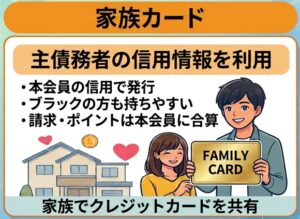
審査なしで誰でも作れるのは家族カード
家族カードであれば、審査の必要なくクレジットカードを作成することができます。
家族カードはメインカードの所有者の信用度が審査されています。
そのため、家族カードであれば、本人に信用度が無くとも自分名義のクレジットカードを発行することができます。
どうしても自身のクレジットカードの審査が通らない人は、信用度が高い家族に家族カードの発行を依頼すると良いでしょう。
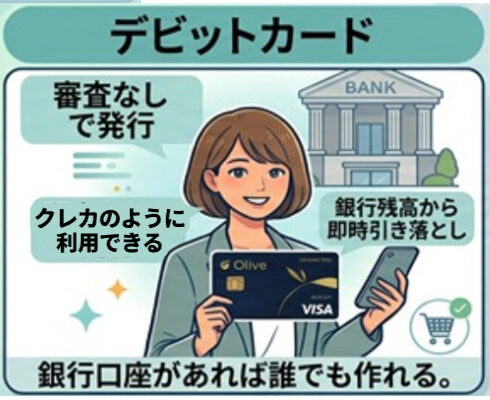
デビットカードなら審査なしで発行できる
ブラックでも作れるクレジットカードより、審査のないデビットカードがおすすめです。デビットカードであれば、審査なしカードを発行できます。
しかし、銀行口座にある預金分のみが利用可能額ということになります。その点のみ理解していれば、デビットカードにある国際ブランドが利用できるお店でもデビットカードを使って購入することが可能です。
クレジットモードの審査に落ちても発行可能「三井住友銀行Olive」
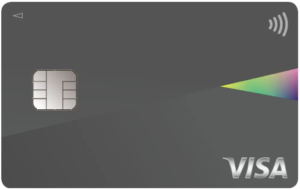
三井住友銀行Oliveは、SMBCグループが運営する金融サービスです。 この三井住友銀行Oliveには、フレキシブルペイという機能が搭載されており、以下の4つを1枚のカードにまとめることができます。 三井住友銀行Oliveに登録していれば、複数枚のカードを持ち歩く必要がありません。 また、クレジットカードモードを選択する際には審査が発生しますが、デビットカードとして利用する場合は、審査は発生しません。 審査に落ちてしまった人は「デビットモード」を選択して三井住友銀行Oliveを利用するようにしましょう。 Garmin Pay・Fitbit Pay ソニー銀行が口座開設時に発行するのが「Sony Bank WALLET」です。11種類の通貨に対応しているデビットカードのため海外利用に重宝されており、シンプルな専用アプリも使いやすいため評価が高いです。 Sony Bank WALLETはデビットカードですが、還元率がクレジットカード以上に高い点が特徴的です。 デビットカード利用でポイントが効率よく貯められてお得です。 デビットカードなので審査なしで利用でき、ブラックリスト入りしている人でも申し込みできます。
カード名
三井住友銀行Olive
年会費
無料(一般ランクのみ)
還元率
0.5%〜0.7%
※対象のコンビニ・飲食店でのスマホのタッチ決済で7%ポイント還元!
※iD、カードの差し込み、磁気取引は対象外です。
※商業施設内にある店舗など一部ポイント加算対象にならない店舗があります。
※通常のポイント分を含んだ還元率です。
ポイントサービス
Vポイント
国際ブランド
Visa
発行期間
デビットモード:最短3営業日
クレジットモード:最短3営業日
付帯保険
海外旅行傷害保険(利用付帯):最大2,000万円
※ポイント払いモードは対象外
申込条件
クレジット:18歳以上(高校生は除く)
デビット:なし
ポイント払い:なし
Sony Bank WALLETならクレカ以上に高還元!
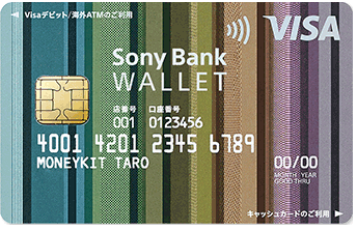
年会費
無料
審査・発行時間
5〜7日程度
還元率
0.5%〜2.0%
電子マネー
Visaタッチ(Google Pay)
ブランド
Visa
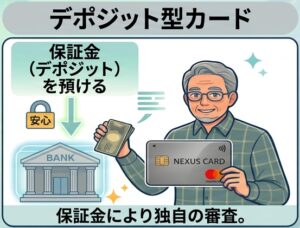
独自審査のデポジット型クレジットカードもおすすめ
あまり見かけないタイプですが、独自審査のデポジット型クレジットカードであれば、ブラックでも作れるクレジットカードとしておすすめです。どのようなものか見ていきましょう。
Nexus Card

Nexus Cardはデポジット型のカードとなるため、信用情報に不安がある人でもカードを発行することができます。
また、保証金額に応じてカードの利用限度額が決められるため、つい使いすぎてしまう方でも安心して利用することができます。
Nexus Cardは18歳以上(高校生を除く)であれば申し込みが可能なため、学生や主婦にもおすすめです。
ただ、発行手数料と年会費が発生してしまうため、利用の際には注意が必要です。
デポジット型ライフカードは、ライフカード株式会社が発行するクレジットカードです。 こちらのカードも事前に保証金を預けて、毎月その金額内で利用できる仕組みになっています。 そのため、デポジット型ライフカードは、信用情報が不安な人や、クレジットカードを初めて作る人でも簡単に発行することができます。 デポジット型ライフカードの申し込み条件は、国内在住の18歳以上となっており、間口が広くなっていることが特徴ですが、電話連絡が可能であることも条件にあるため、注意が必要です。 ブラックでも審査に通過できるケースとそうでないケースがあり、ブラックになった理由や状況、現在の信用状況などによって、金融機関の審査結果は大きく変わってきます。 ここでは、ブラックリスト入りしている人、つまりブラックでもクレジットカードの審査に通る人と通らない人の違いについて解説します。 特に、ブラックが理由でクレジットカードが作れない人の特徴をご紹介します。 クレジットカードや消費者金融・カードローンなどの支払いを長期滞納している人はクレジットカードを作ることができません。 長期で支払いの滞納をしてしまうと信用情報機関のブラックリストに載ってしまう可能性が高いです。 基本的に「長期」とは2ヶ月以上のことを指し、数日支払いが遅れた程度ではブラックリストに載る可能性は低いです。 ただ、短期の滞納でも、年内に複数回あるとブラックリスト入りすることもあるため、注意するようにしましょう。 債務整理を行ってからある程度の期間が経っていない人は、クレジットカードを作ることはできません。 債務整理の例は以下の通りです。 債務整理を行った場合は即ブラック入りしてしまい、最低でも5年間はブラックの状態が続きます。 そのため、ある程度時間を経ない限り、クレジットカードを作ることができません。 申込ブラックになっている場合もクレジットカードを作ることができません。 申込ブラックとは、短期間に複数のクレジットカードを申し込むことによって、審査に通らなくなってしまっている状態のことを指します。 短期間に複数のカードに申し込みを行うと、カード会社から「借金の返済に困っているのでは?」というような疑いをかけられます。 その結果、返済能力に問題があると判断され、申込ブラックになります。 目安として、1ヶ月に3回クレジットカードの申し込みを行うと申込ブラックになると言われています。 クレジットカードの申し込み情報は、6ヶ月間ほど情報機関に保存されるため、次回のカードの申し込みまでは最低でも半年以上空けるようにしましょう。 ブラックでもクレジットカードが作れるケースもあります。ここでは、どのような人がクレジットカードを作ることが可能なのかを見ていきましょう。 債務整理後の返済が完了して一定期間が経過している場合には、クレジットカードを作れる可能性があります。 債務整理によってブラックになってしまったとしても、現在借り入れしている借金がなければ、審査の通過率は高まります。 債務整理の場合は、利息の返済免除や返済額の減額といった措置が取られるケースもあるため、ブラックでもクレジットカードを作りたい場合は、早めに借金を完済するのがおすすめです。 ブラックになってしまったとしても、クレヒスが良好であれば、クレジットカードを作れる可能性があります。 クレヒスとはクレジットヒストリーの略で、クレジットカードやローンの履歴のことです。 カード会社は審査の際に、利用者のクレヒスを入念に確認します。 そのため、ブラックでもクレヒスがよければ審査の際に加点の対象になります。 良いクレヒスを築くためには、支払いの滞納をしないことはもちろんですが、リボ払い・キャッシングをしない、同じカードを長く使い続けるといったような対策が重要です。 ブラックでもクレジットカードを作りたい人は、良いクレヒスを作り上げて審査の通過率を上げるようにしましょう。 ブラックであったとしても、安定した収入を得ている人はカードを作れる可能性があります。 なぜなら、収入はカードの審査対象に含まれるためです。 上記の項目を元に安定した収入を得ていると判断された場合は、審査の通過率が上がります。 ブラックでもクレジットカードを作りたい人は、安定した収入源の確保に努めるようにしましょう。 ブラックでも作れるクレジットカードを探している方は、ブラックの人がクレジットカードを作る審査を通過するための以下のポイントを押さえておきましょう。 ブラックの人がクレジットカードの審査を通過するためには、キャッシング枠の金額を「0円」に設定しましょう。 キャッシング枠を得るためには、割賦販売法や貸金業法に則った2種類の審査に通過する必要があります。 そのため、キャッシング枠を設定してしまうと、必然的に審査の通過率が下がってしまいます。 クレジットカードが手元に届いてからでもキャッシング枠の設定は可能であるため、希望する方はキャッシング枠を設定せず、まずはカードの取得を目指すようにしましょう。 ブラックでもクレジットカードの審査に通過するためには、同時に複数のクレジットカードに申し込まないようにしましょう。 短期間で複数のクレジットカードに申し込みをしてしまうと、信用情報に問題があると見なされやすく、申込ブラックになってしまう可能性があります。 申込ブラックになってしまうと、さらにクレジットカードを発行することが難しくなります。 複数のクレジットカードに申し込みする場合は、最低でもそれぞれ半年以上期間を空けるようにしましょう。 ブラックでもクレジットカードの審査に通過するためには、滞納経験のあるカード会社への申し込みは避けるようにしましょう。 一度支払いの滞納をしてしまうと、対象のカード会社の審査に通らなくなってしまう、いわゆる「社内ブラック」の状態になっている可能性があります。 社内ブラックの情報は永久に消えることがないため、一度社内ブラックになってしまうと、一定期間が過ぎてもカードの審査に通る可能性は限りなく低くなってしまいます。 そのため、滞納経験のあるカード会社ではなく、他のカード会社へ申し込みを行うようにしましょう。 ブラックでも審査を通過するために、虚偽申告をしてはいけません。クレジットカードを申し込む人の中には、審査に通るために年収を水増しして報告したり、実際とは異なる勤務先を報告する人もいます。 しかし、カード会社はこういった情報を完全に把握しているため、誤魔化すことはできません。虚偽申告が発覚してしまうと、当然ながら審査は落ち、対象の会社の社内ブラックとしてリストに載ってしまいます。 また、虚偽申告をした際には、詐欺罪や文書偽造の罪に問われる可能性が高いです。虚偽申告は発覚してしまう可能性が高く、リスクを伴う行為であるため、行わないようにしましょう。 最後に、ブラックでも作れるクレジットカードに関するよくある質問を集めました。 ブラックとは金融事故を起こしてしまったことによって、住宅や車のローンが組めず、クレジットカードの審査も通りにくくなっている状態のことを指します。 ブラックになり得る金融事故の例は、以下の通りです。 一度ブラックになってしまうと、原因によって期間は異なるものの、消えるまで最低でも5年、長いと10年ほどかかることもあります。 基本的にクレジットカードの審査には通らなくなりますが、「ブラック状態でも審査を通過した」という口コミがあるカードは一部存在しています。 ブラックでも作れるクレジットカードを探している方が、自分がブラック状態にあるか確認するためには、個人情報の信用機関に開示請求を送る必要があります。 日本国内の信用情報機関は以下の3つです。 基本的にクレジットカード会社はCICに登録しているため、開示を行う際はCICに請求を行いましょう。ただ、中には審査の際にKSCを参照するようなカード会社もあるため、事前に確認が必要です。 事故情報(いわゆるブラックリスト)は、原因(登録理由)と信用情報機関(CIC/JICC/KSC)によって保有期間が異なります。 事故情報は、登録から一定期間が経過すると自動的に削除されます。ただし、情報が消えたからといってすぐに審査に通るとは限りません。 クレジット会社の内部には、過去の取引履歴が独自に保管されている場合があり、その記録をもとに審査判断が行われることもあります。そのため、信用情報機関から削除された後でも、一定期間は慎重に見られる可能性があります。 なお、正確な削除時期を知りたい場合は、CIC・JICC・KSCの各機関で本人情報開示を行うことで、自分の信用情報を確認できます。削除が反映されているかを確かめるうえでも、この開示請求は有効です。 残念ながらブラックはすぐに解消することはできず、解消には一定の期間を要します。 ただ、今ある借金を即座に返済することや、むやみにカードの申し込みやキャッシングを行わずに信用情報を積み重ねていくことによって、ブラックの期間を最低限に留めることができます。 クレジットカードの契約時に開示されるのは、申込者の個人情報のみになるため、ブラックの影響は当人のみに留まります。 そのため、家族はブラックの影響を受けることなくクレジットカードを発行することができます。 しかし、社内ブラックになっている場合は、家族の審査に影響してしまう場合があります。 結婚によって苗字が変わったとしても、ブラックの状態が解消されることはなく、クレジットカードを作れる可能性は低いです。 信用情報は、個人の情報と結び付けられて登録がされているため、結婚や転職、転居などを行っても、簡単に消えることはありません。 クレジットカードは、カード会社によって異なる場合もありますが、おおよそ以下の流れで作成することができます。 上記が完了し、審査に通過すれば無事カードが届きます。 クレジットカードの審査時間は、カード会社やカードの種類によって異なります。 最短数分で審査が完了するものもあれば、1~2週間ほど期間を要するものもあります。 また、クレジットカード会社のサイトに「最短数分」と記載がある場合でも、審査状況によっては数日〜数週間かかってしまうこともあるため、注意が必要です。 ブラックでもクレジットカードを作る方法やブラックでも作れるクレジットカードについて解説しました。 ブラックの状態になってしまうと、クレジットカードを発行できる可能性はかなり低くなってしまいます。 しかし、カード会社によってはブラックでもクレジットカードを発行できた例もあります。 もしブラックになってしまった場合は、できる限り早く信用情報を取り戻して再度カード会社に申し込みを行うか、家族カードやデビットカードの利用も視野に入れるようにしましょう。 ■CHOOSENER+(エレビスタ株式会社)では、アフィリエイトプログラムを利用し、アコム社、SMBCコンシューマーファイナンス社、アイフル社などから委託を受け広告収益を得て運用しております。
カード名
Nexus Card
年会費
1,375円(税込)
還元率
0.5%
ポイントサービス
Nexusポイント
国際ブランド
Mastercard
審査・発行期間
約2週間
付帯保険
なし
申込条件
18歳以上(高校生は除く)
公式サイト
https://www.nexuscard.co.jp/
デポジット型ライフカード

カード名
ライフカード(デポジット)
年会費
5,500円(税込)
還元率
0.3%〜0.6%
ポイントサービス
LIFEサンクスポイント
国際ブランド
Mastercard
審査・発行期間
最短3営業日
付帯保険
海外旅行傷害保険(利用付帯):最大2,000万円
国内旅行傷害保険(利用付帯):最大1,000万円
申込条件
18歳以上(高校生は除く)
公式サイト
https://www.lifecard.co.jp/card/credit/dp/
審査に通過できない人と通過できる人の違い

ブラックが理由でクレジットカードが作れない人の特徴
長期延滞中の人
債務整理を行って時間が経っていない人
申込ブラックになっている人
ブラックでもクレジットカードが作れる人の特徴

債務整理後の返済まで完了している人
直近の支払い履歴が良好な人
安定した収入を得ている人
ブラックでもクレジットカードを作るためのポイント

キャッシング枠は申し込まない
複数のクレジットカードに同時申し込みをしない
滞納したことのあるカード会社は避ける
虚偽申告をしない
ブラックでも作れるクレジットカードに関するFAQ

ブラックとはどういう状態?
自分がブラックか信用情報を確認するには?
機関名
特徴
加盟企業
開示請求料金(税込)
CIC
クレジット事業
割賦販売の企業・信販会社
・百貨店
・保険会社
・リース会社オンライン:1,000円
郵送:1,000円
窓口:500円
JICC
金融機関の登録最多
・信販会社
・消費者金融
・金融機関オンライン:1,000円
郵送:1,000円
窓口:500円
KSC
全国銀行協会(JBA)が設立
・銀行
・信用組合
・保証会社郵送:1,000円
信用情報に登録された事故情報はいつになったら消える?
以下の表を参考に、情報が消えるまでの目安を確認しましょう。
登録理由
(事故情報の原因)CIC
(クレジット系)JICC
(消費者金融系)KSC
(銀行系)
延滞
(61日以上または3か月以上)契約終了から5年以内
契約終了から1年〜5年以内
契約終了から5年以内
代位弁済
(保証会社が返済を肩代わり)契約終了から5年以内
契約終了から5年以内
契約終了から5年以内
自己破産
破産手続開始決定日から5年〜7年
破産手続開始決定日から5年〜7年
破産手続開始決定日から10年
個人再生・任意整理
手続完了日から5年程度
手続完了日から5年程度
手続完了日から10年
強制解約
(カード会社による契約解除)解約日から5年以内
解約日から5年以内
解約日から5年以内
ブラックを今すぐ解消する方法はある?
親がブラックだと子どももクレジットカードを作れない?
ブラックでも結婚して苗字が変わればクレジットカードが作れる?
クレジットカードの作り方や申し込み手順は?
クレジットカードの審査時間はどれくらいかかる?
まとめ


[…] […]
[…] […]