最近ではクレジットカードだけでなく、スマホで管理できる「バーチャルカード」発行に対応した、後払い対応の決済(BNPL)サービスを使っている方は多いです。
クレジットカードのように後払いできるだけでなく、スマホで決済できたり、アプリから収支を管理できるなど、単に支払いを遅らせられるという以上のメリットがあるため、特に若年層を中心に人気があります。
しかし一口にバーチャルカードといっても多くの種類があり、それぞれメリット・デメリットがあります。
そこで今回は、バーチャルカードや後払いサービスの詳細、またおすすめできるバーチャルカードの特徴や、サービスごとに異なる審査の有無や基準について詳しく解説していきます。
バーチャルカードとは?

バーチャルカードとは、プラスチックカードのような物理的な媒体がなくても、オンラインサービスや実店舗のレジで支払いに使える仮想的(バーチャル)なカードのことです。サービスによっては、リアル(プラスチック)カードが発行されるものもあります。
最近では多くのクレジットカードや銀行が発行するデビットカード、また後払い可能なサービス(BNPL)が、バーチャルカードの発行に対応しており、対応するスマートフォンにカードを登録するだけで、実店舗でも決済が可能となっています。
これを聞いて「今までのオンライン決済で使えるカードとは何が違うの?」と疑問を持つ方も多いでしょう。確かに従来のクレジットカード・デビットカードでも、カード番号を登録すればショッピングは可能でしたが、実店舗ではカード番号だけで買い物ができません。
しかしバーチャルカードは「Google Pay」や「Apple Pay」に登録すれば、実店舗でもスマホを決済端末にかざすだけで買い物できます。この「オンラインでもリアルでもシームレスに決済できる」という点は、バーチャルカードの大きな強みといえます。
審査なしでも使えるバーチャルカード(後払い)はない
クレジットカードだけでなく、後払いが可能なサービスで発行されるバーチャルカードを申し込む際は、必ず審査が実施されます。
これは本人の支払い能力や信用状況を確認するためであり、発行会社にとっては貸し倒れになる利用者を弾くためにも重要なプロセスです。
そのため信用審査に通らない人はバーチャルカードを持てないと誤解する方もいますが、実は違います。信用審査に通らない人でも、後払いに対応していないプリペイドタイプや、デビットカードに関しては審査を行わないため、バーチャルカードの発行は可能です。
※一般ランクのみ
後払いできるバーチャルカードを持つメリット・デメリット

次は後払いできるバーチャルカードを持つメリットとデメリットについて、それぞれ解説していきます。
後払いできるバーチャルカードを持つメリット
後払いできるバーチャルカードを持つメリットとしては、次の3つが挙げられます。
- 申し込みから発行までの時間が短い
- 残高や利用履歴をすぐに確認できる
- セキュリティや安全性が向上する
バーチャルカードの最大の特徴といえるのが、申し込みから発行までの時間が短いことです。
後払い対応バーチャルカードは基本的に申し込んだその日に発行され、プラスチックカードのように郵送でカードを送る必要がありません。カードが届くまでの待ち時間が発生しないという点で、利便性の点でプラスチックカードよりも優れています。
また、バーチャルカードはカードの残高や利用履歴をアプリ上ですぐに確認できるため、収支管理がしやすく、節約につながります。必要に応じて、他の家計簿・会計ソフト等と連携することも可能です。
バーチャルカードが優れているもう一つの明確な点は、セキュリティと安全性です。プラスチックカードは持ち歩くと紛失・盗難に遭うリスクが高いですが、バーチャルカードがあれば物理的なカードを持ち歩く必要がないため、盗み見やスキミングといった被害から守られます。
後払いできるバーチャルカードを持つデメリット
後払いできるバーチャルカードを持つデメリットとしては、次の3つが挙げられます。
- 使いすぎて翌月の支払いが苦しくなるリスクがある
- 手数料が発生したり、利用限度額が低く設定されたりする
- 実店舗や物理カードが必要な場面では使えないことがある
最も注意すべき点は、手元に現金がなくても買い物ができてしまうため、ついつい使いすぎてしまうリスクがあることです。計画的に利用しないと、翌月の請求時に支払いが追いつかなくなるおそれがあります。
また、後払い決済(分割払いや翌月払いなど)を利用する際、決済手数料や分割手数料が発生する場合があります。さらに、一般的なクレジットカードに比べて利用限度額が低めに設定されていることが多く、高額な買い物には向かない場合がある点もデメリットです。
さらに、バーチャルカード全般の弱点として、タッチ決済やスマホ決済(Google Pay・Apple Pay等)に対応していない実店舗では利用できません。ホテルやレンタカーなど、本人確認のために物理カードの提示を求められるサービスでも使えないほか、スマホの充電切れや通信障害時にも決済できなくなるため、別の決済手段も用意しておくと安心です。
※一般ランクのみ
バーチャルカードとリアルカードの違い
クレジットカードの、バーチャルカードとリアルカード(物理カード)の違いについては、次の表をご覧ください。
ここでいうリアルカードとは、実物のカードが必要なクレジットカードのことを指しています。
| 比較項目 | バーチャルカード | リアル(プラスチック)カード |
| カードの形態 | デジタル (アプリ) |
物理カード |
| 発行スピード | 即時発行が可能 | 郵送までに数日~1週間以上 |
| 実店舗での利用 | スマホ決済対応店舗のみ | 決済端末があればどこでも |
| 紛失・盗難リスク | 低い | 持ち歩くため高い |
| カード番号の確認 | アプリ上で確認 | 券面または明細で確認 |
バーチャルカードとリアルカードには、物理的なプラスチックカードの発行有無だけでなく、使えるサービスや店舗、発行手続きの速さや支払い方法に違いがあります。
基本的にリアルカードはクレジットカードの加盟店であればどこでも使えますが、バーチャルカードは発行するサービス自体がスマホでのタッチ決済に対応しているかどうかで、利便性が大きく変わります。
また、支払い方式での違いもまとめましたので、確認しておきましょう。
| 比較項目 | プリペイド(前払い) | クレジット(後払い) |
| 支払いのタイミング | チャージ時(利用前) | 利用の翌月以降 |
| 審査 | 不要 | 必須 |
| 使える金額 | チャージした残高の範囲内 | 与信により設定された 利用限度額の範囲内 |
| 使いすぎ防止 | チャージ額以上は使えない | 限度額まで使えるため注意が必要 |
| 申込年齢 | サービスにより異なる バンドルカードは満13歳以上 未成年は保護者の同意が必要 |
原則18歳以上 |
たとえば後払いが可能なバーチャルカードでも、カードの種類によって次のように使い勝手が異なります。
- iD(Google Pay・Apple Pay)に対応、iD決済対応店舗で使える
- Quick Pay(Google Pay・Apple Pay)に対応、Quick Pay決済対応店舗で使える
- クレジットカードのタッチ決済(Google Pay・Apple Pay)に対応
- 上記のいずれにも対応しておらず、オンライン決済のみ可能
バーチャルカードをリアルカードと同じように使いたいなら、上記のいずれかのスマホ決済に対応したものを選ぶべきです。
後払いできるおすすめのバーチャルカード【2026年最新版】
次は、後払いが可能な9種類のバーチャルカードについて、それぞれの特徴やメリットを解説していきます。
三井住友銀行Oliveフレキシブルペイ
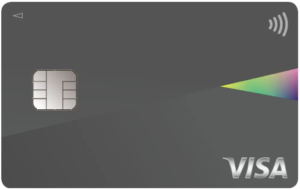
| 年会費 | 永年無料(一般ランクのみ) |
| ブランド | Visa |
| 限度額 | デビットモード:口座残高まで クレジットモード:カードの限度額 |
| 審査の有無 | なし ※クレジットモードを使用する場合はあり |
| チャージ方法 | チャージ不要 |
| Apple Pay | 対応 |
| Google Pay | 対応 |
三井住友銀行が発行するOliveフレキシブルペイは、便利なアプリ機能を備えています。。具体的には、一つのアプリでクレジットモードとデビットモードを切り替えながら使えるため、買い物や収支管理が楽になります。
デビットカードを発行するだけなら、審査は不要です。Visaブランドなので、Apple PayまたはGoogle Payに登録して、クレジットカードのタッチ決済に対応した店舗で利用できます。また「iD」にも対応しています。
- ポイント還元率が最大20%※
- クレジットカードやキャッシュカードの機能がまとまっている多機能カード
- クレジットカードや銀行口座の一元管理が可能
※対象のサービスのご利用状況に応じて、対象のコンビニ・飲食店でのご利用時に、通常のポイント分を含んだ最大20%ポイントが還元されます。
※¹ 商業施設内の店舗など、一部ポイント加算の対象とならない店舗があります。
※² ポイント還元率の合算は、複数のVポイントアッププログラムの条件を達成した場合、20%を超える事がございますが、景品表示法の定めに基づき、実際にポイントアップされる還元率の上限は20%までとなります。
クレジットモードを使うためには、他のクレジットカードと同様に審査が必要です。Oliveフレキシブルペイを申し込んでクレジットの審査に通らなくても、デビットモードは利用できます。
使い方はとても簡単で、デビットモードなら口座からの即時支払い、クレジットモードなら通常のクレジットカードと同様に後払いとなります。
セゾンカードデジタル
| 年会費 | なし |
| ブランド | Visa |
| 限度額 | カードの限度額まで |
| 審査の有無 | あり |
| チャージ方法 | チャージ不要 |
| Apple Pay | 対応 |
| Google Pay | 対応 |
セゾンカードデジタルは、業界最高レベルの「最短5分」という早さでの発行が可能です。審査完了後すぐにバーチャルカードが発行され、後日プラスチックカードも郵送されるため、タッチ決済に対応していない店舗でも利用できます。
- 完全チャージ不要でスムーズにお買い物
- 店舗でもネットでも幅広いシーンで決済可能
- お申し込みから最短5分で今すぐ使える
セゾンカードデジタルで発行されるバーチャルカードは、専用アプリからカード番号や有効期限、セキュリティコードをいつでも確認できます。プラスチックカードの方には券面にカード番号が一切記載されていないため、安全性が高いです。
バーチャルカードでも従来のクレジットカードと同じように使えるため、決済の際にチャージ等の手続きは一切必要ありません。また買い物ごとに貯まる「永久不滅ポイント」は、ギフト券や優待サービスと交換できるためお得です。
エポスバーチャルカード

| 年会費 | 無料 |
| ブランド | Visa |
| 限度額 | カードの限度額 |
| 審査の有無 | あり |
| チャージ方法 | チャージ不要 |
| Apple Pay | 非対応(本カードは対応) |
| Google Pay | 非対応(本カードは対応) |
マルイグループでお得に使えるエポスカードは「エポスバーチャルカード」の発行にも対応しています。エポスカードを申し込んだ人を対象とするサービスであり、クレジットカードと「エポスNet」に登録することで、使えるようになります。
- 本体カードと別の番号でネット決済のセキュリティを高められる
- 使う分だけ利用額を設定できて使いすぎ・不正利用を防止
- ネットショッピングでも同様にエポスポイントが貯まる
エポスカードはここまで紹介したバーチャルカードとは少し形態が異なり、本体となるエポスカードに付随して発行できるものです。カード番号は本カードとは違う番号で発行されるため、初めて使うサイトでも安心してカードを登録できます。
あくまでエポスカードと組み合わせて使うカードのため、バーチャルカード自体はApple PayやGoogle Payには対応していませんが、本カードの「エポスカードは」どちらにも対応しているため、問題ありません。
好きなタイミングでバーチャルカードの再発行・利用停止ができますし、利用金額も自由に設定できるというメリットがあります。エポスバーチャルカードを発行したい方は、まずエポスカードへの申し込みを行いましょう。
三井住友Visaバーチャルカード

| 年会費 | なし |
| ブランド | Visa |
| 限度額 | カードの限度額(最高10万円) |
| 審査の有無 | あり |
| チャージ方法 | チャージ不要 |
| Apple Pay | 非対応 |
| Google Pay | 非対応 |
三井住友カードが発行する「三井住友Visaバーチャルカード」は、オンライン決済に特化したバーチャルカードです。申し込みは高校生を除く18歳以上なら可能であり、申し込み方法はネット申し込みに限定されています。
- 最高10万円の利用限度額で不正利用・使いすぎの被害を最小限に抑えられる
- 三井住友ブランドの充実した補償と高いセキュリティで安全にネットショッピングができる
- 事前チャージ不要でVポイントもしっかり貯まる
当カードはクレジットカードと同様にカード番号が発行されますが、Google PayやApple Payに登録して、実店舗でスマホ決済を使うことはできません。あくまでショッピングサイトやオンラインサービスに登録して使うカードとなります。
使用用途はかなり限定される従来型のバーチャルカードですが、他の三井住友カードと同様に「Vポイント」が付与されるのは大きなメリットです。またショッピング補償・悪用補償も付帯しているため、ネットで使う専用のカードが欲しい方におすすめします。
バンドルカード
| 年会費 | なし |
| ブランド | Visa |
| 残高・チャージ上限 | カード残高上限:10万円 1回のチャージ上限:3万円 月間のチャージ上限:12万円 累計のチャージ上限:100万円 ポチっとチャージ上限:13,000円〜50,000円 ※都度審査により変動 |
| 審査の有無 | カード発行:不要 後払い:必須 |
| チャージ方法 | コンビニ・ネット銀行・銀行ATM・クレジットカード等 ※ポチっとチャージのみ手数料あり |
| Apple Pay | 非対応 |
| Google Pay | 対応 |
Visaブランドで発行され、アプリでチャージできるプリペイドカードが「バンドルカード」です。一部機能を除き申し込み方法は本人確認のみで、あとはコンビニやネット銀行、キャリア払いやクレジットカードからチャージが可能です。
- 一審査・本人確認なしで誰でもすぐに発行できる
- 「ポチっとチャージ」で手元にお金がなくても後払いで買い物できる
- Google Pay対応で街のVisaタッチ決済対応店舗でも使える
バンドルカードは、プリペイドカードとして使う分には審査がありません。ただし後払いの「ポチっとチャージ」を利用する場合は審査が行われます。審査に通るとチャージした金額の後払いが可能になるため、お金がないときでも安心です。
注意点としては、後払いの「ポチっとチャージ」でチャージする際は、1回ごとに所定の手数料が発生します。手数料はチャージ金額に応じて変わりますが、チャージ金額が少ないと手数料が占める割合が高くなり余計なコストが発生するため、注意が必要です。
バンドルカードは元々オンライン決済専用カードでしたが、2023年10月からはGoogle Payにも対応したため、実店舗でのスマホ決済が使えるようになりました。また「リアルカード」を発行すれば、タッチ決済非対応の店舗でもカード決済ができます。
※ バンドルカードのご利用は満13歳以上の方が対象となり、未成年の方は保護者の同意が必要になります
※ バンドルカード リアル+の発行を希望される場合は、お客様の本人確認手続きが必要です
※ ポチっとチャージは満18歳以上のお客さまが利用規定に同意のうえご利用いただけます
※ ポチっとチャージは株式会社セブン銀行の提供サービスです
(ご利用には手数料・年齢確認・審査があり、翌月末までにチャージ金額と手数料をお支払いする必要がございます)
※ コンビニ、ネット銀行、銀行ATM等のチャージは無料でご利用いただけます
ファミペイバーチャルカード

| 年会費 | なし |
| ブランド | JCB |
| 限度額 | 銀行等からのチャージ: |
| 審査の有無 | 発行:不要 後払い:必須 |
| チャージ方法 | 店頭・銀行口座・クレジットカード ファミペイ翌月払い・ファミペイローン |
| Apple Pay | 対応 |
| Google Pay | 対応 |
ファミリーマートでクーポン等を用いたバーコード決済が可能となる「ファミペイ」には、JCBブランドの「ファミペイバーチャルカード」を発行する機能があります。
- 審査なし・即時発行で誰でもすぐに使い始められる
- 「ファミペイ翌月払い」を利用すればチャージ不要で後払いできる
- Apple PayやGoogle Pay対応でネットでも実店舗でも幅広く使える
カードを発行するだけなら審査不要ですが、審査ありの「ファミペイ翌月払い」に申し込むこともできます。ファミペイ翌月払いはその名の通りファミペイにチャージした分を翌月に支払えるサービスであり、利用するには所定の審査に通る必要があります。
ファミペイバーチャルカードはJCBブランドで発行されるため、近年増加傾向にあるVisa・Mastercardでの決済が不可なサービス・サイトでも利用できます。実際のところ、それを目的に申し込む人も多いようです。
バーチャルカードの発行手続き後は、Apple PayまたはGoogle Payに登録することで、実店舗でも決済が可能です。またiOSならJCBのタッチ決済も使えます。
Paidyバーチャルカード

| 年会費 | なし |
| ブランド | Visa |
| 限度額 | Paidyの限度額 |
| 審査の有無 | あり |
| チャージ方法 | チャージ不要 |
| Apple Pay | 非対応 |
| Google Pay | 非対応 |
Paidyバーチャルカードは、後払い決済サービスの「Paidy」で発行できるVisaブランドのデジタルカードであり、オンライン決済で利用できます。最短5分の発行にも対応しているため、緊急でお金が必要な方にもおすすめできます。
- クレジットカード不要・チャージなしでまとめて翌月後払いができる
- アプリから最短5分で即時発行できて急な買い物にも対応できる
- リアルカードの発行でネットショップだけでなく街の実店舗でも使える
Paidyは元々後払いに対応していますが、バーチャルカードが発行されることで使用の幅が広がります。限度額は最初は3万円程度であり、それぞれの信用や利用状況において変わりますが、基本的には都度チャージの必要なしに、すべての決済を後払いにできます。
Paidyバーチャルカード自体はスマホ決済に対応していないため、実店舗で使うためにはリアルカードを発行する必要があります。リアルカードもバーチャルカードと同様にナンバーレスであり、カード番号やセキュリティコードはアプリから確認できます。
メルペイバーチャルカード

| 年会費 | なし |
| ブランド | Mastercard |
| 限度額 | メルペイスマート払いの限度額 |
| 審査の有無 | あり |
| チャージ方法 | チャージ不要 |
| Apple Pay | 非対応 |
| Google Pay | 非対応 |
フリマアプリのメルカリが発行する「メルペイバーチャルカード」は、Mastercardブランドで発行されるオンライン決済専用のバーチャルカードです。すでにメルカリユーザーであれば、アプリから即時発行できます。
- メルカリアプリから即時発行できて売上金やポイントも有効活用できる
- 「メルペイスマート払い」でチャージなしのまとめて後払いができる
- Mastercardブランド対応で国内外の多様なECサイトで決済できる
元々メルペイでは「メルペイスマート払い」という後払いが利用可能であり、それぞれの信用や利用状況に応じて限度額が変わります。バーチャルカードがあれば、その限度内でオンライン決済が可能となります。
ちなみにメルカリは「メルカード」というクレジットカードも発行しており、これはメルペイバーチャルカードとは別物です。こちらはバーチャルではなくリアルカードの発行となりますが、Apple Payに登録すれば実店舗でもスマホ決済が可能、というメリットがあります。
atoneアプリ専用カード

| 年会費 | なし |
| ブランド | JCB |
| 限度額 | atoneの限度額 |
| 審査の有無 | あり(注文ごとの審査) |
| チャージ方法 | チャージ不要 |
| Apple Pay | 非対応 |
| Google Pay | 非対応 |
後払い決済サービスのatoneが発行する「atoneアプリ専用カード」は、その名の通りatoneアプリを通したオンライン決済において、JCBブランドのカードが利用できる仕組みです。
- クレカなし・事前チャージ不要でまとめて後払いができる
- JCB加盟のWebサイトへ使える場所を大きく広げられる
- ポイントが自動で貯まり毎月の支払いに還元できる
プラスチックカードは発行されず、実店舗での決済には対応していません。ただしatoneのサービスではバーコード決済が利用できるため、アプリ専用カードを発行しなくても実店舗での利用は可能です。
atoneアプリ専用カードを作るためには「利用履歴が十分である」や「本人確認が完了している」という条件を満たす必要があります。まだatoneに登録していない方は、先にatoneに登録してからバーチャルカードの発行手続きを行いましょう。
後払いできるバーチャルカードの審査難易度は厳しいって本当?

次は後払いできるバーチャルカードの審査難易度と、審査に落ちる人の特徴について解説します。
後払いOKのバーチャルカードの審査基準
後払いOKのバーチャルカードでは、主に次の点が審査で見られます。
- 信用情報
- 支払い(返済)能力
- 過去の利用履歴
後払いが可能なバーチャルカードを展開するサービスは、クレジットカード会社を含め、どこも基本的に審査基準を公表していません。
クレジットカード会社が発行するバーチャルカードは信用情報機関の記録を照会しますが、信用情報機関に加盟していない会社は信用照会ができないため、独自基準での審査を行うことになります。
後者ならクレジットカードの審査に通らない、いわゆる「信用ブラック」の人でも審査に通る可能性があります。しかし審査提携しているサービスにおいて過去の利用状況が芳しくないために、信用ブラックの人が審査に落ちることは多数あります。
後払いできるバーチャルカードの審査に落ちる人の特徴
審査に落ちやすい人に共通する3つの特徴について、それぞれ解説していきます。
初めて後払いサービスを利用する
後払いサービスを初めて利用する、またはバーチャルカードを初めて発行する方は、すでに同じ後払いサービスを長年利用している人と比較して、発行審査に落ちやすい傾向があります。
一例としては、今回紹介した「メルペイバーチャルカード」や「atoneアプリ専用カード」がそれに該当します。これらのサービスは元の後払いサービスに付随するものであるため、利用回数・金額が少ないと、審査に落ちやすかったり、審査に通っても限度額が低いケースが多いです。
もちろん、後払いの機能がないデビット機能・プリペイド機能を持つバーチャルカードは基本的に審査がないため、過去の使い方に依存せず発行できます。
過去に延滞や未払いの経験がある
過去にバーチャルカードの発行に対応している後払いサービスを登録したことがあり、支払いの延滞や未払いが発生していると、後になってバーチャルカードを新規で申し込もうとしても、審査落ちする可能性が高いです。
中には、ガソリンの支払いなど本来はクレジットカードでしか通らないオーソリゼーションを通るカードがあります。その場合は後日料金が確定されますが、残高不足等により未払いが発生し、強制解約されて同じカードが二度と発行できなくなることもあります。
基本的にデビットタイプのバーチャルカードは分割払いやリボ払いができませんが、上記のようなレアケースもある点には注意が必要です。
現金化や転売等の規約違反があると判断された
すでに登録している後払いサービス内でバーチャルカードを発行する場合、過去に同サービスを使って現金化していたり転売を行うなど、規約に反する使い方をしていることが発覚した場合は、バーチャルカードが発行できない可能性があります。
その場合は、すでに後払いの利用自体が制限されている場合が多いです。後払い可能なバーチャルカードも、クレジットカードと同様に現金化は規約違反となるため注意しましょう。
※一般ランクのみ
後払いできるバーチャルカードの選び方

次は後払いできるバーチャルカードの賢い選び方について、3つのポイントを解説します。
信用審査がないものを選ぶ
銀行が発行するデビットタイプ・プリペイドタイプのバーチャルカードを申し込むだけなら、審査が必要になることはまずありません。しかし「後払い」という支払い方法が組み合わさるだけで、ほとんどのサービスにおいて審査が必須となります。
またクレジットカード会社が発行するバーチャルカードの場合、信用審査をパスすることはできません。しかし、信用情報機関に加盟していない後払いサービスなら独自の審査を行うため、過去に信用事故を起こした人でも審査に通る可能性があります。
利用可能な店舗・オンラインサービスが多いものを選ぶ
今回は9種類のバーチャルカードを紹介しましたが、VisaやJCBブランドが選択でき、なおかつリアルカードも発行されるものや、カード番号のみが発行されるものがあるなど、バーチャルカードは多種多様です。
もし後払いに対応したものを選びたいなら、オンラインだけでなく実店舗での決済も可能なものを選びましょう。実際に後払いを使うのは給料日前であるなど一時的な金欠をしのぐためであることが多く、その場合は実店舗を利用することが多いからです。
スマホ決済に対応したものを選ぶ
実店舗で後払いバーチャルカードを利用するには、電子マネーの規格である「iD」や「QuickPay」、それにウォレットアプリの「Google Pay」や「Apple Pay」に対応しているものを選ぶ必要があります。
また電子マネーに対応していなくてもリアルカードが発行されるため、それをウォレットに登録して使える場合があります。どちらにしても用途が広い方が便利であり、後払いが前提なら「オンライン決済でしか使えない」ものはおすすめしません。
※一般ランクのみ
後払いできるバーチャルカードに関するよくある質問

最後に、後払いできるバーチャルカードに関してよくある質問に回答していきます。
後払いできるバーチャルカードの審査なし・審査ありの違いは?
審査なしのバーチャルカードとは、基本的に電話番号やメールアドレス等の登録だけで、即日発行が可能なものです。それに対して審査ありのバーチャルカードはいわゆる「後払い」が可能なものであり、この場合は本人確認や信用情報の照会が必須となります。
今回紹介した「バンドルカード」や「ファミペイバーチャルカード」のように、カードを発行するだけなら審査なしで良いものの、後払い機能を追加するためには審査が必要になるケースもあるため、注意が必要です。
ちなみにネット銀行が発行するデビット機能が搭載されたバーチャルカードに関しても、カードにクレジット機能を付けない限り審査は必要ありません。
後払いできるバーチャルカードでポイントは貯まる?
バーチャルカードの中には、利用額に応じて各種ポイントが貯まるものがあります。
たとえば今回紹介した「エポスバーチャルカード」は通常のエポスカードと同じように「エポスポイント」を貯められますし、貯めたポイントはネット通販の割引や商品券への交換などに利用できます。
後払いできるバーチャルカードで使えないサービスはある?
デビット・プリペイドや後払いタイプのバーチャルカードの場合、本人確認が必要なショッピングサイトや、サブスクリプションの支払いには使えないことがあります。また「3Dセキュア」に対応していないカードは、それを必須とするサービスでの決済ができません。
そのため、支払い方法の多さを最優先に考えるなら、クレジットタイプのバーチャルカードを発行することをおすすめします。
後払いできるバーチャルカードに手数料や利用限度額はある?
後払い機能を利用する際は、サービスによって「手数料」が発生する場合があるため注意が必要です。クレジットカードタイプであれば一括払いの手数料は原則無料ですが、アプリ型の後払い(BNPLなど)サービスでは、チャージ時や決済時に数十円〜数千円の手数料がかかるケースがあります。
また、利用限度額についても、最初は数千円〜数万円程度と低めに設定され、利用実績や審査に応じて上限が上がっていく仕組みが一般的です。
後払いできるバーチャルカードは実店舗でも使える?
バーチャルカードは基本的にネットショッピング専用ですが、後払い機能がついたバーチャルカードでも実店舗で使える場合があります。
具体的には、Apple PayやGoogle ウォレットに登録して「iD」や「QUICPay」、タッチ決済として支払う方法や、PayPayなどのコード決済アプリにカード情報を紐付けて支払う方法があります。スマホ決済に対応している店舗であれば、物理カードがなくても実店舗で後払いが可能です。
後払いできるバーチャルカードの支払いに遅れたらどうなる?
後払いできるバーチャルカードの支払期日に遅れてしまった場合、まず該当カードの利用が一時的に停止されます。さらに、遅延損害金が発生したり、再度の利用枠(限度額)が大幅に減額されたりするリスクがあります。
特に、信用情報機関(CICなど)に照会を行うクレジットタイプや審査ありの後払いサービスの場合、滞納情報が信用情報(ブラックリスト)に記録され、将来的にローンや新しいクレジットカードが組めなくなる恐れがあるため、期限内の支払いを徹底しましょう。
※一般ランクのみ
まとめ
誰もがスマホで決済できるようになった世の中で、バーチャルカードの存在感は高くなっています。特に後払いが可能なバーチャルカードはクレジットカードと同様に使えるので、クレジットカードを持っていない、または理由があって持てない人からも人気です。
しかし今回紹介したとおり、サービスごとに使える用途や利便性が大きく異なるため、どれを選べば良いのか分かりにくいのも確かです。また後払いはクレジットカードと同様に使いすぎのリスクがあります。
バーチャルカードを賢く使ってQOLを上げたいなら、審査ありの後払い可能なカードと、審査なしのデビット・プリペイドタイプのバーチャルカードと組み合わせて活用することをおすすめします。